Kreditportal Österreich

Ratenkredite & Baufinanzierung

  • Baufinanzierung
    • Bausparkassen
      • Bauspardarlehen
    • Bauzinsen
      • Zinsentwicklung
    • Darlehen vs Kredit
    • Eigentumswohnung finanzieren
    • Generationenkredit
    • Hauskredite
      • Hypothekarkredite
      • Vollfinanzierung
    • Umschuldung
    • Wohnkredit
      • Modernisierungskredite
      • Wohnkredit ohne Grundbucheintrag
  • Ratenkredite
    • Aktuelle Kreditzinsen
    • Auszubildenden-Kredite
    • Autokredite
    • Bürgen für Kredite
    • Internetkredite
    • Konsumentenkredit
    • Online Sofortkredite
    • Rahmenkredit / Abrufkredit
    • Studentenkredit
    • Umschuldung
  • Investment
    • Crowdfunding & Crowdinvesting
      • Kreditinvest & P2P
    • Festgeld
    • Immobilieninvestment
      • Anlegerwohnung
      • Immobilien als Geldanlage
    • Robo-Advisors
    • Tagesgeld
  • Lexikon
    • Annuitätendarlehen
    • Anschlussfinanzierung
      • Endfälliger Kredit
      • Prolongation & Umschuldung
      • Zwischenfinanzierung
    • Avalkredit
    • Bauantrag und Genehmigung
      • Bebauungsplan
      • Grundbucheintrag
    • Bearbeitungsgebühren
      • Effektiver Jahreszins
    • Eigenkapital
    • Hypothek
    • Restschuldversicherung
    • Tilgungsplan
      • Sondertilgung
      • Vorfälligkeitsentschädigung
      • Vorzeitige Kreditrückzahlung
    • Wohnbauförderung
  • Ratgeber
    • Altbausanierung
    • Aufstockung Hauskredit
    • Fehler Baufinanzierung
    • Hausbaukosten
      • Haushaltsrechnung
      • Hausnebenkosten
      • Kostenfallen Baufinanzierung
      • Kreditkosten senken
    • Immobilienkauf & Wohnform
      • Wohnungskauf
      • Online-Plattform Willhaben
    • Konsum- und Baukredit Tipps
      • Wie viel Kredit?
    • Mieten oder kaufen
    • Vorteile Kreditberatung
    • Zwangsversteigerungen in Österreich
  • Autor

Search Results for: baufinanzierung

Finanzierung eines Wohnkredits ohne Grundbucheintrag

Baufinanzierung ohne Grundbucheintrag – geht das?

Im Gegensatz zum Wohnkredit ist eine Baufinanzierung ohne Grundbucheintrag in der Praxis kaum zu bekommen. Bei solch größeren Finanzierungen setzen Banken in Österreich eine hypothekarische Besicherung voraus. Kreditinstitute sichern sich – zusätzlich zu Lohn- und Gehaltsabtretungen – per Grundpfandrecht gegen eventuelle Zahlungsausfälle ihrer Kunden ab.

Unsere Berater erläutern Ihnen jedoch gerne, unter welchen Umständen eine Baufinanzierung ohne Grundbucheintrag möglich ist.

Jetzt Ratenkredit oder Baufinanzierung vergleichen

Inhaltsverzeichnis

Wohnkredit – was ist das und für wen eignet er sich?
Was lässt sich mit einem Wohnkredit finanzieren?
Zwei Varianten beim Wohnkredit – variabler oder fixer Zins?
Wohnkredit ohne Grundbucheintrag beantragen
Wohnkredit und Nebenkosten – wann fallen Spesen an?
Checkliste Wohnkredit – worauf sollten Sie beim Online-Vergleich achten?
Fazit zum Wohnkredit ohne Grundbucheintrag
Video & FAQ

Häufige Fragen

Was fällt unter Modernisierungskredit?
Welche Bank ist die beste für einen Wohnkredit?
Wie viel Wohnkredit bekomme ich?
Gibt es für Immobilien eine Darlehensuntergrenze?
Was ist der Unterschied zwischen Grundschuld und Hypothek?
Wann bekommt man die Grundschuldbestellung?
Wie viel kostet eine Zwischenfinanzierung?

Hintergrundwissen zum Thema Wohnkredit ohne Grundbucheintrag

Mit jedem vergebenen Immobilienkredit geht die Bank ein hohes Risiko ein: Kann der Kreditnehmer die Raten nicht mehr bezahlen, droht der Verlust hoher Summen. Um dieses Risiko abzumildern, fordert die Bank die Eintragung einer Grundschuld im Grundbuch. Diese grundbücherliche Besicherung ist die wichtigste Sicherheit für die Bank. Daher vergibt kaum eine Bank in Österreich einen Immobilienkredit ohne Grundbucheintrag. Nichtsdestotrotz ist die Eintragung einer Grundschuld nicht gesetzlich vorgeschrieben, weshalb das Vorhaben nicht gänzlich aussichtslos ist.

Flexibler Wohnkredit: Nicht für jede Immobilienfinanzierung braucht es ein klassisches Baudarlehen. Flexible Gestaltungsmöglichkeiten bei Laufzeit und Kreditsumme bietet Ihnen ein Wohnkredit. Gute Bonität sowie ein positiver KSV sind Grundvoraussetzung, um einen Wohnkredit bzw. Modernisierungskredit zu bekommen. Beide sind deutlich unkomplizierter als klassische Baufinanzierungen. Was steckt hinter dem Begriff Wohnkredit?

Jetzt Finanzierung anfragen

Wohnkredit – was ist das und für wen eignet er sich?

Beim Wohnkredit handelt es sich um einen normalen Ratenkredit, der zweckgebunden für verschiedene Vorhaben rund um Ihre Immobilie verwendet werden kann. Anders als bei einem Hypothekardarlehen nimmt die Beantragung eines Wohnkredits wenig Zeit in Anspruch.

Wohnkredit online: Bei vielen Kreditinstituten in Österreich können Sie Ihren Wunschbetrag online beantragen und erhalten direkt eine Kredit-Vorentscheidung. Sie reichen Ihre Unterlagen bei der Bank ein und bekommen unverzüglich eine Zusage oder Absage. Der Kreditbetrag wird Ihnen bei Bewilligung anschließend sofort bzw. zu Ihrem Wunschtermin aufs Konto überwiesen. Ein Wohnkredit ist somit ideal bei kurzfristigem Finanzierungsbedarf bzw. für eine Zwischenfinanzierung.

Wohnkredit und Besicherung: Bei Wohn- und Modernisierungskrediten verzichten Banken auf einen Grundbucheintrag, mit dem sie den Kredit über eine nachrangige Grundschuld auf die Immobilie absichern. Teilweise dürfen Banken die Immobilie nach der Einführung der europäischen Wohnimmobilienkreditrichtlinie ohnehin nicht mehr als Sicherheit berücksichtigen. Der Verzicht auf einen Grundbucheintrag bewahrt Sie als Schuldner vor Pfändung oder Zwangsverkauf der Wohnung bzw. des Hauses in finanziellen Notlagen. Zudem sparen Sie Spesen und gegebenenfalls Notarkosten, die für einen Grundbucheintrag ab einer bestimmten Kredithöhe fällig werden.

Wohnkredit und Bonität: Allerdings gibt es den Wohnkredit nicht ohne Sicherheiten. Um eine Chance auf einen Immobilienkredit ohne Grundbucheintrag zu haben, ist ausreichende Bonität gefragt. Sie müssen ein geregeltes und ausreichendes Einkommen nachweisen und dürfen keine negativen Einträge beim KSV haben. So sichern sich Banken im Voraus gegen eine eventuelle Zahlungsunfähigkeit ab. Alternativ können Sie Ihrer Bank andere Sicherheiten – beispielsweise einen Bürgen oder sonstige Vermögenswerte – anbieten.

Modernisierungskredit und Zweckbindung: Benötigen Sie Geld, um die eigene Immobilie umzubauen oder zu renovieren, kann ein spezieller Modernisierungskredit die Lösung sein. Dieser ist zweckgebunden und Sie erhalten ihn, wenn Sie das entsprechende Vorhaben nachweisen können. Solche Wohnkredite sind flexibler einsetzbar.

Tipp: Die Entscheidung über die Vergabe solcher Darlehen liegt rein in den Händen Ihres Kreditinstitutes. Für kleinere Kreditsummen bis 50.000 Euro können Sie auf einen normalen Ratenkredit zurückgreifen. Für diesen wird kein Grundbucheintrag benötigt – der Zinssatz liegt dagegen höher.

Was lässt sich mit dem Wohnkredit finanzieren?

Wohnkredite beinhalten überschaubare Finanzierungsbeträge. Banken bieten Kreditbeträge zwischen 3.000 bis 50.000 Euro an. Einige Kreditinstitute in Österreich vergeben bis zu 70.000 Euro. Wohnkredite eignen sich weniger für den Hauskauf, sind aber eine gute Finanzierungsmöglichkeit für viele andere Vorhaben. Beispielsweise für

  • Umschuldung bestehender Immobilienkredite
  • Modernisierungs- und Sanierungsmaßnahmen an Haus und Wohnung
  • Kleinere Renovierungen und Anbauten
  • Anschaffung neuer Möbel oder Heizungsanlagen
  • Investition in Anteile einer Genossenschaftswohnung

Tipp: Nicht in jeden Fall ist ein Wohnkredit die bessere Variante. Die Kreditzinsen sind aufgrund der fehlenden Besicherung im Grundbuch höher als bei einem Hypothekardarlehen. Weiters schränkt die Kreditsumme des Wohndarlehens viele Projekte ein. Eine Beratung durch Finanzierungsexperten ist sinnvoll. 

Jetzt Finanzierung anfragen

 Zwei Varianten beim Wohnkredit – variabler Zins oder Fixzins?

Neben Laufzeit die Kreditsumme stellt sich in Sachen Wohnkredit rasch die Frage nach der Verzinsung. Sie haben die Wahl zwischen

  • einem Wohnkredit mit Fixzins-Bindung oder
  • einem Wohnkredit mit variabler Verzinsung.

Wohnkredit mit fixem Zins: Fixzinsen garantieren Ihnen den vereinbarten Zinssatz über die gesamte Laufzeit des Kredits. Sollten die Bauzinsen steigen, bleiben Ihre monatlichen Raten gleich hoch. Weiters bietet ein Kredit mit fixen Zinsen bessere Planbarkeit, Sie können nicht von Zinsschwankungen überrascht werden. Diese Wohnkreditvariante eignen sich für Kreditnehmer, die seinen Zinssatz über die gesamte Laufzeit absichern möchten.

Tipp: Empfehlenswert ist der Abschluss eines Fixzins-Kredits, wenn Sie in naher Zukunft mit steigenden Kreditzinsen rechnen müssen. 

Wohnkredit mit variablem Zins: Wohnkredite mit variablem Zinssatz unterliegen stetigen Zinsschwankungen am Markt. Der Zinssatz orientiert sich beispielsweise an den Entwicklungen des 3-Monats-EURIBOR oder dem EZB-Leitzins. Je nach Indikatorentwicklung können Ihre Zinskosten steigen oder sinken.

Tipp: Eine variable Verzinsung lohnt sich in Niedrigzinszeiten und bei kurzer Laufzeit. Das Risiko steigender Zinsen hat allerdings nach den zahlreichen  Leitzinserhöhungen der EZB seit 2022 deutlich zugenommen.

 Wohnkredit ohne Grundbucheintragung beantragen – kein Problem

Ihren Wohnkredit können Sie bei allen großen Banken in Österreich beantragen. Für den Kreditabschluss setzen Bankinstitute eine positive Bonitätsprüfung voraus – ausreichendes regelmäßiges Einkommen und einwandfreie KSV sind somit Pflicht. Bei der Beantragung müssen Sie Ihre Identität bestätigen und Ihr Einkommen durch Gehaltszettel nachweisen.

Kein Grundbucheintrag nötig: Der wesentliche Unterschied zum gewöhnlichen Immobilienkredit bzw. einem Hypothekarkredit besteht in der Besicherung. Beim Wohnkredit bestellt die kreditgebende Bank keine Hypothek im Grundbuch – eine hypothekarische Besicherung ist bei dieser Kreditform nicht erforderlich.

Kein Pfandrecht einlösbar: Dementsprechend kann Ihre Bank bei Zahlungsausfällen kein Pfandrecht einlösen und die Immobilie beispielsweise zwangsversteigern. Stattdessen sichert die Bank ihre Forderungen durch Lohn- und Gehaltsabtretungen sowie durch Abtretungen der Rückforderungsansprüche ab.

Wohnkredit und Nebenkosten – wann fallen Spesen an?

Nicht jede Bank berechnet Ihnen bei der Beantragung eines Wohnkredits Bearbeitungsspesen und andere Nebenkosten. Direktbanken haben sich in den letzten Jahren durch ihre kostengünstigen Kredite besonders hervorgetan.

Dennoch geht es ohne Spesen in manchen Fällen nicht. Neben den Zinskosten können auch auf Online Wohnkrediten Gebühren anfallen, die sich in ihrer Art und Höhe von Bank zu Bank unterscheiden:

  • Spesen für Schnellüberweisung: falls Sie sich für eine rasche Auszahlung anstelle einer Standardüberweisung entscheiden.
  • Meldeauskunftsgebühr: falls Sie Ihrer Bank die neue Anschrift bei einem Wohnsitzwechsel nicht mitgeteilt haben.
  • Mahngebühren: falls Sie mit Ihren Kreditraten in den Rückstand geraten oder diese nicht komplett begleichen.

Jetzt Finanzierung anfragen

Checkliste Wohnkredit – worauf sollten Sie beim Online-Vergleich achten?

Wohnkredite werden von nahezu allen Banken in Österreich angeboten, was die Wahl nicht einfacher macht. Aus diesem Grund sollten Sie vorderst einen Online-Kreditvergleich machen und die verschiedenen Offerten der Banken sowie deren Konditionen unter die Lupe nehmen.

Wohnkredite vergleichen und günstig finanzieren – das ist wichtig:

Aktuelle Zinsen checken: Wichtiges Kriterium beim Wohnkredit-Vergleich ist der Effektivzins. Dieser Zinssatz entscheidet über wesentliche Kosten und monatliche Rate. Aktuell ziehen die Zinsen für Wohnkredite bei vielen Banken in Österreich nach Jahren wieder an – ein Vergleich lohnt sich also besonders.

Mögliche Spesen erkunden: Gebührenfreie Wohnkredite sind nach wie vor nicht die Regel in Österreich. Bei einigen Banken müssen Sie für die Kreditaufnahme, Bearbeitung und Kontoführung Spesen zahlen. Versteckte Kosten bei der Finanzierung sind ein wesentlicher Kostenfaktor.

Flexible Auszahlung prüfen: Mehr Flexibilität bieten Wohnkredite, bei denen sich der Auszahlungstermin individuell auswählen lässt. Sofort am Konto oder später bei Bedarf: je nach Bank steht Ihnen die Kreditsumme flexibel zur Verfügung – und das oft ohne zusätzliche Kosten.

Kostenfreie Sondertilgungen einfordern: Jede Bank sollte Ihnen die Option bieten, den Wohnkredit kostenfrei außerplanmäßig zu tilgen. So können Sie Ihr Darlehen rascher abbezahlen und die Zinskosten reduzieren. Strafzahlungen sind seit der neuen Verbraucherkreditrichtlinie auf maximal ein Prozent der Restschuld begrenzt.

Rücktrittklauseln beachten: Ebenso sollte Ihnen die Bank die Möglichkeit einräumen, kostenlos vom Vertrag zurücktreten. Üblich bei Wohnkrediten ist eine Rücktrittsfrist von vier Wochen ab Auszahlung der Kreditsumme.

Risiken absichern: Trotz kleiner Summen und kurzer Laufzeiten – bei längerer Krankheit oder Arbeitsunfähigkeiten kann ein Wohn- oder Modernisierungskredit schnell zur finanziellen Belastung werden. Banken bieten verschiedene Versicherungen an, um Risiken abzusichern.  Versicherungsleistungen und anfallende Prämien sollten Sie vor Abschluss des Vertrags prüfen.

Jetzt Finanzierung anfragen

Modernisierungskredit berechnen – so einfach geht’s

Nur wenige Hausbesitzer wollen oder können eine Investition aus dem Geldbörserl finanzieren. Möchten Sie einen Modernisierungskredit aufnehmen, können Sie mittels Wohnkredit-Rechner Ihren persönlichen effektiven Jahreszins in wenigen Schritten rasch erkunden:

  1. Angebotsüberblick erstellen: Wählen Sie die benötigte Kreditsumme, die gewünschte Laufzeit sowie den Verwendungszweck Modernisierung / Renovierung im Kreditrechner aus.
  2. Kreditangebote vergleichen: In einem ersten Überblick können Sie die Konditionen und Zinsen möglicher Kreditgeber vergleichen. Bei Bedarf lassen sich in den Filterfunktionen weitere Zusatzleistungen auswählen.
  3. Konditionsanfrage stellen: Geben Sie im nächsten Schritt bonitätsrelevante und persönliche Informationen ein, um Ihren individuellen Jahreszins bei den dargestellten Banken anzufordern – unverbindlich und KSV-neutral. So können Sie sofort vergleichen, welche Bank ihnen die besten individuellen Zinsen bietet.
  4. Kredit beantragen: Ist der passende Kredit gefunden, laden Sie sich den Kreditantrag einfach herunter, unterschreiben ihn und schicken diesen mit den angeforderten Unterlagen postalisch an die Bank. Bei den meisten Banken geht dies mittlerweile völlig digital – samt Video-Ident.
  5. Kredit erhalten: Die Bank prüft Ihren Kreditantrag und erstellt eine verbindliche Abfrage beim KSV. Anschließend wird die Kreditsumme innerhalb weniger Tage auf Ihr Konto überwiesen.

Fazit zum Wohnkredit ohne Grundbucheintrag

Flexibler Wohnkredit oder klassisches Baudarlehen? Der entscheidende Vorteil beim Wohnkredit liegt sicherlich in der fehlenden hypothekarischen Besicherung, was Kunden rasch Tausende Euro an Kosten durch Grundbucheintrag und Notarspesen einsparen kann. Aufgrund der geringeren Summen und kurzen Laufzeiten fällt das ein oder andere Zehntel Prozent an Zinsaufschlag im Vergleich zum Hypothekarkredit kaum ins Gewicht. Gute Bonität vorausgesetzt, sind Wohn- und Modernisierungsdarlehen bei vielen Banken mittlerweile günstig zu haben.

Wie bei Ratenkrediten handelt es sich bei Wohn- und Modernisierungskrediten um sogenannte Volltilgerdarlehen. Am Ende der gewählten Laufzeit sind diese komplett zurückgezahlt, eine aufwändige Anschlussfinanzierung ist nicht nötig. Weiters sind Wohnkredite ebenso flexibel wie Konsumentendarlehen. Sonderzahlungen sind kostenfrei möglich, der vorzeitigen Rückzahlung des Kredits auf einen Schlag steht laut Gesetz nichts im Weg.

Die bei Annuitätendarlehen zur Baufinanzierung gefürchteten Strafzahlungen spielen bei Wohnkrediten seit der neuen Verbraucherkreditrichtlinie keine große Rolle mehr. Bei vorzeitiger oder teilweiser Kreditablösung aller ab dem 11. Juni 2010 abgeschlossenen Kreditverträge darf Ihre Bank maximal ein Prozent des Rückzahlungsbetrages als Vorfälligkeitsentschädigung verlangen, wenn die verbleibende Laufzeit mehr als zwölf Monate beträgt. Liegt die Restlaufzeit unter zwölf Monaten, wird ein halbes Prozent der Restschuld fällig.

Video: AK Tipps – wie finde ich den besten Konsum- oder Wohnkredit?

Quelle: Arbeiterkammer Österreich / YouTube

Jetzt Finanzierung anfragen

Häufige Fragen

Was fällt unter Modernisierungskredit?

Ein Modernisierungskredit dient dazu, die notwendigen Arbeiten zur Wertsteigerung einer Immobilie zu finanzieren. Allerdings gibt es unterschiedliche Kreditvarianten, mit oder ohne zusätzliche Sicherheiten sowie zweckgebunden oder zur freien Verwendung ausgereicht werden.

Welche Bank ist die beste für einen Wohnkredit?

Der Wohnkredit von Raiffeisen ist eine der flexibelsten Möglichkeiten, Ihren Traum vom Wohnen zu finanzieren. Er passt sowohl für kleine als größere Vorhaben. Sie haben die Wahl zwischen fixen und variablen Zinssätzen, können Laufzeiten individuell gestalten und tilgungsfreie Zeiträume vereinbaren.

Wie viel Wohnkredit bekomme ich?

Als einfache Faustformel beim Wohnkredit gilt: Nettoeinkommen mal 14, dividiert durch 12. Rund 35 Prozent dieser Summe können Sie sich als monatliche Kreditrate leisten. Wichtig: Diese Faustregel gilt nur, wenn es keine zusätzlichen Verbindlichkeiten gibt und Sie ca. 20 Prozent Eigenmittel zur Verfügung haben.

Beispielrechnungen

Kreditnehmer

Nettoeinkommen

pro Monat

Möglicher Wohnkredit pro Monat

Single, Alleinverdiener 

3.200 € 

1.306,66 € 

Familie, 2 Kinder, Haupt- und Nebenverdiener 

2.800 € plus 750 €

= 3.550 € 

1.449,58 € 

Ehepaar, Doppelverdiener 

3.500 € plus 2.750 €

= 6.250 € 

2.552,08 € 

Gibt es für Immobilien eine Darlehensuntergrenze?

Eine klassische Baufinanzierung beginnt in der Regel ab einer Darlehenssumme von 35.000 bis 50.000 Euro. Darunter rechnet sich das Modell für Banken meist nicht mehr. Wohnkredite sind flexibler – hier können Sie als Kreditnehmer durchaus geringere Summen mit der Bank vereinbaren.

Was ist der Unterschied zwischen Grundschuld und Hypothek?

Der größte Unterschied zwischen Grundschuld und Hypothek ist, dass die Hypothek abhängig vom Darlehen ist. Die Grundschuld hingegen ist unabhängig vom Darlehen und bleibt nach der Rückzahlung bestehen. Bei einer Baufinanzierung in Österreich ist die Grundschuld Standard.

Wann bekommt man die Grundschuldbestellung?

Eine Grundschuldbestellung kann grundsätzlich nur über einen Notar veranlasst werden. Sie findet am besten unmittelbar nach Unterzeichnung des Kaufvertrags – ebenfalls beim Notar möglich – statt. Wichtig: Verzögert sich die Grundschuldbestellung, kann Ihre Bank die Darlehenssumme erst später auszahlen.

Wie viel kostet eine Zwischenfinanzierung?

Die Zahlung der monatlich anfallenden Zinsen belastet Ihr Budget. Sie gehen ein Zinsrisiko ein, da sich der Zinssatz während der Laufzeit verändern und erhöhen kann. Hinzu kommt, dass die Banken bei einer Zwischenfinanzierung eine Bearbeitungsgebühr erheben. Diese kann ein bis zwei Prozent der Kreditsumme ausmachen.
Eigentumswohnung – Finanzierung mit und ohne Eigenkapital

Baufinanzierung ab 3,50%

Inhaltsverzeichnis

Für wen es sich lohnt
Eigenkapital- & Vollfinanzierung
Beispielrechnungen
Kaufnebenkosten & Tilgungsrate
Baufinanzierung anfragen
Fazit & Video & FAQ

Wie viel Eigenkapital braucht man für eine Eigentumswohnung?

Mindestens 20, besser noch 30 Prozent der Gesamtkosten, sollten beim Erwerb einer Immobilie durch Eigenkapital abgedeckt werden. Wer zur Finanzierung seiner Eigentumswohnung noch mehr Eigenkapital aufbringen kann – umso besser. Denn mehr Eigenkapital bringt günstigere Zinsen. Allerdings muss auch eine Finanzierung komplett ohne Eigenkapital (Vollfinanzierung) nicht immer schlechter sein.

Jetzt Ratenkredit oder Baufinanzierung vergleichen

Folgend finden Sie eine Liste mit beispielhaften Monatsraten:

Kreditsumme  Laufzeit  Zinssatz  Rate
100.000 €  10 Jahre  3,5%  986 €
100.000 €  20 Jahre  3,5%  577 €
100.000 €  10 Jahre  4,5%  1032 €
100.000 €  20 Jahre  4,5%  627 €
100.000 €  10 Jahre  5,5%  1078 €
100.000 €  20 Jahre  5,5%  680 €

Eine Wohnung, für deren Kauf Sie 100.000 € Kredit aufnehmen müssen, ist im Falle einer günstigen Verzinsung von 3,50 Prozent bereits nach zehn Jahren mit einer Monatsrate von rund 986 € abgezahlt.

Für wen lohnt sich eine Eigentumswohnung?

Die derzeit noch moderaten Zinsen beim Baugeld machen Investitionen in Wohnungen attraktiv. Eigennutzung und Vermietung können dank Online-Krediten kostengünstig realisiert werden. Vor allem als Kapitalanlage sind Eigentumswohnungen gefragt – insbesondere bei Konsumenten mit hohem Einkommen. Denn in Österreich werden Jahreseinkommen ab 60.000 Euro durchschnittlich mit rund 33 Prozent besteuert. Allerdings sind Eigentumswohnungen eine komplexe und langfristige Geldanlage. Unabhängig vom aktuellen Zinsstand müssen Kreditnehmer die Finanzierung der Eigentumswohnung exakt durchkalkulieren und planen. Andernfalls können rasch unnötige Kosten oder Komplikationen entstehen.

Eigentumswohnung – wie viel Immobilie kann ich mir leisten?

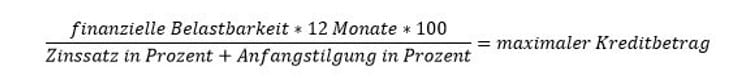
Vor dem Wohnungskauf sollte der Kassensturz stehen: Vorhandenes Eigenkapital ist rasch ermittelt, zusätzlich muss eine exakte Haushaltsrechnung durchgeführt werden. Hier stellen Sie Ihre monatlichen Einnahmen und Ausgaben gegenüber – ehrlich und realistisch. Am besten über einen längeren Zeitraum, beispielsweise die letzten sechs oder zwölf Monate. Der Differenzbetrag aus Ausgaben und Einnahmen kann zur monatlichen Kredittilgung eingesetzt werden. Zusätzlich sollten Sie eine Sicherheitsreserve von zehn bis 15 Prozent als Notgroschen einplanen. Auf Grundlage des aktuellen Eigenkapitals und der monatlich möglichen Belastung kann dann der maximale Kreditbetrag errechnet werden, der Ihnen zur Finanzierung der Eigentumswohnung zur Verfügung steht. Hierzu lässt sich folgende einfache Formel nutzen:

Tipp: Die Rechenformel sollte lediglich zur groben Schätzung genutzt werden. Weiters muss der maximale Kreditbetrag neben der Kaufsumme alle Kaufnebenkosten beinhalten.

Eigentumswohnung finanzieren, mit ausreichend Eigenkapital

Immobilienexperten raten, mindestens 20 Prozent Eigenkapital in die Finanzierung einzubringen. Aus gutem Grund: Je mehr Eigenkapital, desto einfacher die Verhandlungen mit der Bank und desto günstiger der Zinssatz des Darlehens. Solide Planung entscheidend: Sicherheit bei der Finanzierung, auf die es  in Sachen Planung des Wohnungskaufs zu achten gilt. Je nach Höhe des aktuell verfügbaren Eigenkapitals kann es sinnvoll sein, einige Monate oder Jahre mit dem Erwerb der Wohnung zuzuwarten. Zusätzliches Eigenkapital: Alternativ kann die Eigenkapitalquote durch bestehende Bausparverträge oder private Darlehen im Verwandtenkreis erhöht werden. Diese zählen bei der Finanzierung als vollwertiges Eigenkapital und werden von Banken nicht zur Darlehensberechnung erfasst.

Eigentumswohnung kaufen ohne Eigenkapital (Vollfinanzierung)

Eine Eigentumswohnung komplett ohne Eigenkapital zu finanzieren, funktioniert mittels einer sogenannten Vollfinanzierung. Das allgemeine Zinsniveau ist aktuell noch sehr niedrig – was zwar magere Zinsen auf Ersparnisse bringt, aber Baugeld extrem günstig macht. Die niedrigen Zinsen sprechen auch 2023 noch immer dafür, eine Eigentumswohnung ohne Eigenkapital zu kaufen. Vollfinanzierung: Bei einem Immobilienkredit ohne Eigenkapital übernimmt die Bank die Finanzierung des kompletten Kaufpreises zuzüglich aller Nebenkosten. Eine Vollfinanzierung umfasst nicht nur die Kreditsumme für den Kauf der Wohnung, sondern zusätzlich Kostenpunkte wie:

  • Maklercourtage
  • Notarhonorar
  • Gebühren für den Grundbucheintrag
  • Kosten der hypothekarischen Besicherung
  • Grunderwerbsteuer

Strenge Vorgaben: In der Praxis erhalten nur wenige Kreditnehmer eine Vollfinanzierung für ihre Eigentumswohnung. Die Anforderungen für eine 100 Prozent- oder 110 Prozent-Finanzierung sind streng. Obligatorisch sind hohes, geregeltes Einkommen, Top-Werte in Sachen KSV-Auskunft und eine überdurchschnittliche Lage und Ausstattung der Wohnung. Zusätzliches Risiko: Haben Sie Ihre Bank dennoch überzeugt, drohen meist satte Zinsaufschläge und hohe monatliche Belastungen. Vollfinanzierte Immobiliendarlehen sind aus Sicht der Banken immer ein höheres Risiko – schließlich übersteigt ihr Engagement den reinen Wert der Immobilie, was im Falle einer Zwangsversteigerung Verluste bedeuten kann. Hohe Zinsaufschläge: Banken berechnen in der Regel Zinsaufschläge, wenn die Darlehenssumme mehr als 80 Prozent des Kaufpreises ausmacht. Bei einer zusätzlichen Finanzierung der Erwerbsnebenkosten kommt ein Risikoaufschlag hinzu, der vom Immobilienwert und Ihren wirtschaftlichen Verhältnissen als Kreditnehmer abhängt.

Beispielrechnung: Wohnungsfinanzierung mit und ohne Eigenkapital

Dass eine Vollfinanzierung bei Niedrigzinsphasen wirtschaftlich sinnvoller sein kann als eine Finanzierung mit Eigenkapital außerhalb einer Niedrigzinsphase, zeigt folgendes Rechenbeispiel. Ausgangslage: Kauf einer Eigentumswohnung für 150.000 Euro, günstiges Zinsniveau im Jahr 2023, starker Zinsanstieg bis zum Jahr 2029 (höherer Effektivzins).

  Finanzierung ohne Eigenkapital, Kreditaufnahme 2023 Finanzierung mit Eigenkapital nach Ansparphase 2030
Darlehenssumme 150.000 Euro 135.000 Euro
Eigenkapital 0 Euro 15.000 Euro
Effektivzinssatz (10 Jahre Bindung) 3,5 Prozent + Zinsaufschlag = 4,00 Prozent 6,5 Prozent
Monatsrate gerundet 717 Euro 717 Euro
Restschuld gerundet ca. 118.000 Euro ca. 132.500 Euro

Ergebnis: Wird der Kredit 2023 als Vollfinanzierung aufgenommen, ergibt sich – trotz Zinsaufschlag – nach Ablauf der Zinsbindungsfrist von 10 Jahren eine Restschuld von rund 118.000 Euro. Das im Jahr 2029 aufgenommene Darlehen hingegen wird zu deutlich höheren Zinsen finanziert, was den Vorteil des angesparten Eigenkapitals von 15.000 Euro nahezu aufzehrt. Nach Ablauf der 10-jährigen Zinsbindungsfrist liegt die Restschuld um 14.500 Euro höher – die Vollfinanzierung ist somit die bessere Variante.

Eigentumswohnung finanzieren – Kaufnebenkosten im Blick haben

Egal ob mit oder ohne Eigenkapital – beim Kauf einer Wohnung sollten Sie den Kaufnebenkosten besondere Beachtung schenken. Rund zehn bis 15 % der Gesamtkosten gilt es einzukalkulieren. Das verursacht –  je nach Kaufpreis und Lage der Immobilie – zigtausend Euro an zusätzlichen Kosten und bringt so manche Wohnungsfinanzierung ins Wanken. Im Einzelnen kommen folgende Kosten auf Sie zu:

  • Maklerprovision (maximal 3 % zuzüglich Mehrwertsteuer)
  • Grunderwerbssteuer (3,5 %)
  • Anwalts- und Notarkosten (1 bis 3 %)
  • Gebühren für die Eintragung ins Grundbuch (1,2 %)
  • Gebühren für die Eintragung des Eigentumsrechts (1,1 %)
  • Gebühren für die Eintragung des Pfandrechts (1,2 % des Pfandbetrags)

Finanzierung einer Wohnung – die richtige Tilgungsrate wählen

Zwei Dinge sind in Sachen gewählter Tilgungsrate von Bedeutung. Die monatliche Rate muss zu Ihrem Einkommen als Kreditnehmer passen Sie sollte 40 % des Nettoeinkommens keinesfalls überschreiten. Weiters darf die Tilgungsrate nicht zu niedrig angesetzt werden, da sich Kosten und Laufzeit des Darlehens deutlich erhöhen. Höhere Tilgungsrate – mehr Ersparnis: Was eine Verdoppelung der monatlichen Tilgungsrate bewirken kann, zeigt folgendes Beispiel. Grundannahme ist hier ein Immobiliendarlehen über 150.000 Euro, mit 2,0 % Sollzins und 15 Jahre Sollzinsbindung:

Darlehensbetrag  150.000 € 150.000 €
Sollzinssatz 3,50 % 3,50 %
Anfangstilgung 2,0 % 4,0 %
Monatliche Tilgung 700 € 950 €
Summe geleisteter Zinszahlungen 51.500 € 38.800 €
Gesamtlaufzeit des Darlehens ca. 35 Jahre ca. 20 Jahre
Ersparnis ca. 12.700 €

Eine Erhöhung der monatlichen Tilgung auf 950 Euro hat großen Einfluss auf die Kosten. Die Laufzeit verringert sich von 35 Jahre auf nur 20 Jahre. Die gesamten Zinszahlungen liegen bei ca. 38.800 € statt 51.500 €. Ersparnis: rund 12.700 €. Hohe Tilgung bei Vollfinanzierung: Bei einer Baufinanzierung ohne Eigenkapital erwarten Banken ohnehin hohe Tilgungsleistungen. Die 40-Prozent-Regel schafft Grenzen bei Tilgungssatz und monatlicher Ratenhöhe. Banken vergeben Vollfinanzierungen ausschließlich an Kunden mit hohem Einkommen und guter Bonität.

Eigentumswohnung finanzieren – vor der Kreditaufnahme steht der Vergleich

Egal ob mit oder ohne Eigenkapital in der Tasche: Viele Wohnungskäufer verlassen sich bei der Finanzierung auf das erstbeste Angebot ihrer Hausbank. Hier zeigt die Praxis – das kann unnötig teuer werden, da zahlreiche Offerten am Markt mit deutlich besseren Konditionen aufwarten. Per Online-Vergleich bis zu 30 % sparen: Es empfiehlt sich, mehrere Finanzierungsangebote zu vergleichen. Entweder mit einem Kreditmakler vor Ort oder am besten selbst per Online-Baufinanzierungsvergleich. Hier erhalten Sie mit wenigen Angaben Ihre professionelle Beratung innert weniger Stunden und können dank individuellem Finanzierungskonzept samt besten Zins bares Geld sparen.

Jetzt Ratenkredit oder Baufinanzierung vergleichen

Fazit: Eigenkapital, Kalkulation, Tilgungsrate und Vergleich – Geld sparen beim Wohnungskauf

Eine Eigentumswohnung zu kaufen, das lohnt sich noch immer. Vor jedem Wohnungskauf sollten Sie sich einen Überblick über die eigene Finanzsituation verschaffen – am besten per Haushaltsrechnung. Dank einfacher Faustformeln können Sie errechnen, wie teuer die neue Wohnung werden darf. Hierbei sollte eine Sicherheitsreserve von zehn bis 15 % für die Kaufnebenkosten mit eingeplant werden. Ob für Sie als Kreditnehmer eine Vollfinanzierung machbar ist, hängt von den finanziellen Verhältnissen und Sicherheiten ab. Idealerweise raten Experten zum Kauf einer Eigentumswohnung aber mit 20 bis 30 % Eigenkapital im Rücken. Das verringert den Finanzierungsbedarf und spart Zinsen und Kosten. Damit die Finanzierung nicht zu teuer wird, sollte weiters eine hohe Tilgungsrate gewählt werden – gerade bei den jetzt noch niedrigen Bauzinsen.

Tipp: Am günstigsten finanzieren Sie Ihr neues Zuhause, wenn Sie verschiedene Finanzierungsangebote einholen. Verlassen Sie sich keinesfalls nur auf Ihre Hausbank!

Video: Immobilienfinanzierung ohne Eigenkapital – geht das?

https://www.youtube.com/embed/F_HcfTz2Us4 Quelle: Finanztip / Youtube

FAQ

Wann rechnet sich der Kauf einer Eigentumswohnung?

Trotz guter Lage sind viele Eigentumswohnungen heute preislich überbewertet. Als Faustregel gilt: Mehr als das 25-Fache der Jahresmiete sollte man für eine Wohnung nicht bezahlen, sonst ist eine Überbewertung der Immobilie zu befürchten. Der Vervielfältiger sollte also nicht über 25 liegen.

Werden Mieteinnahmen bei der Finanzierung angerechnet?

Dies sehen Banken bei der Kreditprüfung unterschiedlich. Zumeist werden die Mieteinnahmen zwar angerechnet, jedoch in Verbindung mit einem Abschlag. Wie hoch dieser ausfällt, hängt von der jeweiligen Bank und dem Käufer ab. Abschläge in Höhe von 25 bis zu 50 Prozent sind hier  üblich.

Wann lohnt sich die Vermietung einer Eigentumswohnung?

Ob sich die Vermietung einer Eigentumswohnung lohnt, hängt von der Lage des Objektes ab. Ein Mietausfall von fünf Prozent der Miete ist eine sehr optimistische Schätzung. In weniger beliebten Regionen müssen sie mit mehreren Wochen bis Monaten Leerstand rechnen, bis die passenden Mieter gefunden sind.

Kann ich mir eine Eigentumswohnung ohne Eigenkapital leisten?

Lassen Sie sich möglichst nicht auf eine Immobilienfinanzierung ganz ohne Eigenkapital ein. Zumindest die Nebenkosten sollten Sie aus eigenen Mitteln zahlen können. In der Regel brauchen Sie zusätzlich noch mindestens 10 bis 20 Prozent des Kaufpreises.

Wie kann man ohne Eigenkapital eine Wohnung kaufen?

Die Finanzierung der Eigentumswohnung ohne Eigenkapital wird durch die sogenannte Vollfinanzierung möglich. Diese ist unabhängig von einer bestimmten Darlehensart und kann auch mit Bausparverträgen kombiniert werden. Dabei bieten sich zwei Varianten: der Darlehensbetrag wird zu 100 % oder zu 110 % finanziert.

Studentenkredit Österreich: Sofortauszahlung | Online beantragen

Konsumkredit ab 4,50%

Inhaltsverzeichnis

Was ist ein Studentenkredit?
Finanzierungsoptionen
Vorteile Studentenkredit
Fazit
Kreditrechner
Video

Wann kommt ein Studentenkredit infrage?

Wer sein Studium mit Studienbeihilfe, Nebenjob oder familiärer Unterstützung nicht gänzlich finanzieren kann, dem bleibt die Optionen Studentenkredit. Dieser kann die zukünftige berufliche Entwicklung zu günstigen Zinsen sichern. Allerdings gilt es zu beachten, dass solche Kredite während oder nach Ende der Laufzeit des Studiums zurückgezahlt werden müssen.

Folgende Alternativen bieten sich:

… der Cashper-Minikredit

… oder ein Vergleich für Kredite zwischen 3.000 und 65.000 Euro

Jetzt Ratenkredit vergleichen oder Baufinanzierung anfragen

FAQ:

Wie kann ich einen Kredit aufnehmen ohne Einkommen?
Wie hoch sind die Zinsen bei Santander?

Was ist ein Studentenkredit und gibt es das überhaupt?

Wer studieren möchte, muss sich die Frage stellen: Wie finanziere ich mein Studium? Können die Eltern laufende Kosten nicht übernehmen und reicht die staatliche Beihilfe nicht aus, müssen andere Geldquellen gefunden werden. Entweder entscheidet man sich für eine Nebenbeschäftigung oder Sie bemühen sich um ein Stipendium. Eine weitere Finanzierungsmöglichkeit sind Kredite für Studenten.

Kredit fürs Studium: Als Student können Sie in Österreich einen Ratenkredit aufnehmen, um täglichen Unterhalt oder wichtige Anschaffungen ohne Verwendungszweck zu finanzieren. Er steht zur freien Verwendung und kann online beantragt werden. Da Studenten in der Regel nicht über ein regelmäßiges Einkommen in ausreichender Höhe verfügen, verlangen die Banken zusätzliche Sicherheiten: in Form eines zusätzlichen Bürgen. Meist springen die eigenen Eltern, Verwandte oder Freunde als Bürge ein. Diese haften dann mit ihrem eigenen Vermögen für den Studentenkredit.

Besondere Konditionen: Banken räumen Studenten zuweilen besondere Konditionen für einen Ratenkredit ein. Schließlich wollen sie die zukünftigen Akademiker frühzeitig an ihre Bank binden. Die Konditionen sind aufgrund mäßiger Bonität von Studenten höher als beim klassischen Ratenkredit, den beispielsweise Angestellte aufnehmen.

Mögliche Unterschiede: Der Studentenkredit unterscheidet sich in einigen Punkten von anderen Kreditarten. Das Besondere an dem Darlehen: der Kreditbetrag landet nicht per Sofortauszahlung in einer Summe am Konto, sondern in monatlichen Teilbeträgen. Auch in Sachen Rückzahlung gibt es Unterschiede zu anderen Kreditmodellen. So werden die ersten Ratenzahlungen erst nach einer gewissen Karenzphase eingezogen – ein Aufschub ist bei vielen Banken üblich. In der Regel gibt es einen Mindestbetrag, den Studierende monatlich zahlen. Höhere Rückzahlungsraten können mit dem Kreditinstitut jederzeit ausgehandelt werden.

Klassisches Studentendarlehen: Hier beträgt die monatliche Höhe maximal 700 Euro. Der Kreditbetrag wird über einen Zeitraum von bis zu zwei Jahren in gleichbleibenden monatlichen Raten ausgezahlt. Das Besondere dieser Studentenkredite: es gibt konkret festgelegte Konditionen für die Rückzahlung. In jedem Quartal sind Sondertilgungen möglich, ohne dass eine sogenannte Vorfälligkeitsentschädigung droht. Weiters gibt es für Studentenkredite ein Höchstalter, bis zu dem man diese in Anspruch nehmen kann.

Tipp: Ein ganzes Studium mit einem verzinsten Kredit zu finanzieren, ist wegen der Kosten nicht empfehlenswert. Ein Studentenkredit ist bestens zur Überbrückung von Finanzierungsengpässen während des Studiums geeignet – diese Kredite können auch in späteren Semestern aufgenommen werden.

Welche Finanzierungsoptionen zum Studentenkredit gibt es?

Österreichische Studienbeihilfe: Von der Studienbeihilfe sollten Studierende gehört haben, bevor sie sich auf die Suche nach einem Studienkredit machen. Einen Antrag auf Studienbeihilfe in Österreich zu stellen, ist in den meisten Fällen äußerst bequem und rasch erledigt. Muss man irgendetwas nachbringen, wird man rechtzeitig per Mail informiert. Beiträge bis zu 679 Euro können für einen Studierenden pro Monat drin sein – wenn dieser nicht am selben Wohnsitz der Eltern gemeldet ist. Weiters dürfen bis zu 8.000 Euro (abzüglich Sozialversicherung) pro Jahr hinzuverdient werden. Allerdings sind in Sachen Studienleistungen 16 ECTS nach einem Jahr vorzuweisen, anschließend haben Studenten noch zwei Toleranzsemester für das Studium Zeit.

Stipendium: Die staatlichen Förderprogramme stehen grundsätzlich allen Studenten offen und es gibt zahlreiche Stipendiengeber in Österreich mit unterschiedlichsten Ausrichtungen. Unter www.studieren.at sind diese beispielsweise rasch zu erkunden. Stipendien können unterschiedlich angelegt sein und bestehen nicht immer aus direkten finanziellen Zuwendungen. Studiengebühren können erlassen, Ausbildungs- oder Praktikumsplätze vermittelt oder die Anrechnung von im Ausland abgelegten Prüfungen vorgenommen werden. Viele Studienstiftungen honorieren ehrenamtliches Engagement und fokussieren sich auf eine bestimmte Zielgruppe.

Nebenjob: Rund zwei Drittel aller Studenten in Österreich arbeiten neben dem Studium. Das bringt Geld in die Kassa, ein Nebenjob kann aber wichtige Erfahrungen bringen und ein für das Studium vorgeschriebenes Praktikum ersetzen. Anlaufstationen für Nebenjobs sind die Jobbörsen der Universitäten und Studentenwerke. Weiters Stellenportale im Internet und der Arbeitsmarktservice AMS.

Familiäre Unterstützung: Eltern sind gesetzlich verpflichtet, ihre Kinder während der ersten Ausbildung oder im Erststudium finanziell zu unterstützen: solange sie sich das leisten können. Weiters kann das Kindergeld Verwendung finden, um das Studium zu finanzieren. Womöglich sind womöglich Bekannte oder Verwandte bereit, in Sachen Studienfinanzierung mit einem Privatkredit auszuhelfen.

Welche Vorteile bietet ein Studentenkredit?

Reichen Studienbeihilfe, Stipendium oder das Geld der Familie nicht aus, kann ein Studienkredit zur finanziellen Unterstützung parat stehen. Dieser hat Vorteile:

Zeitersparnis: Vorteile beim Studentenkredit sind Zeitersparnis (da keine Zeit fürs Lernen durch eine zusätzliche Arbeit wegfällt) und damit früherer Arbeitseintritt. Da gilt der Grundsatz: in vielen Berufen kann ein rasches Studium positive Bewertung beim Jobgespräch ausmachen.

Sofort parat: Einer der größten Vorteile eines Studentendarlehens mit Sofortzusage und Sofortauszahlung zur freien Verwendung – es steht sofort parat: Mann kommt schnell und unkompliziert an Geld, wenn man es braucht und das ohne KSV-Auskunft.

Flexibilität: Die Rückzahlung der Kreditraten und die Laufzeit sind beim Studentenkredit individuell abstimmbar. Entweder man zahlt kleine Raten während des Studiums, oder beginnt mit der Rückzahlung erst zum Start ins Berufsleben. Weiters zeigen sich Banken in Sachen Sicherheiten beim Studentenkredit kulant – man setzt man auf das gute Gehalt mit einem flotten Abschluss.

Weitere Vor- und Nachteile des Studentenkredits:

  • Der Studentenkredit hilft, die laufenden Kosten eines Studenten zu decken.
  • Der Zinssatz ist gering – gerade im Vergleich mit anderen Krediten.
  • Die Tilgung beginnt in der Regel erst nach Beendigung des Studiums.
  • Die Zahlung der Zinsen ist erst nach Studienende zu leisten.
  • Die Auszahlungssumme ist individuell nach den Bedürfnissen anpassbar.
  • Es gibt weiters die Möglichkeit auf Sonderzahlungen.
  • Nimmt man einen Studentenkredit auf, stehen weitere Finanzierungsoptionen offen.
  • Der Studentenkredit ist nicht abhängig vom Gehalt der Eltern oder deren Vermögen.
  • Mit einem Studentenkredit kann man bis zu 700 Euro monatlich bekommen.

Tipp: Bei der Kreditaufnahme per Studentendarlehen gilt es zu beachten, dass man in jungen Jahren eine Schuld eingeht. Man startet bereits mit einer Schuldenlast ins spätere Berufsleben. Bei den Kreditzinsen zählt ein genauer Vergleich der Offerten für die Studienfinanzierung.

Für welche Studenten ist der Studentenkredit geeignet?

Studentendarlehen in Österreich sind für Studenten unabhängig von Studienfach und angestrebten Abschluss möglich. Er ist für Bachelor und Master Studenten sowie für Doktoranden oder sogenannte Post Docs nutzbar. Angeboten werden spezielle Studentenkredite nicht nur von Start-ups wie Cashpresso und Cashper, sondern von zahlreichen Banken und anderen Kreditgebern.

Möglich sind Studentendarlehen als

  • Studentenkredit für Bachelorstudenten
  • Kredit für Masterstudenten
  • Kredit für Doktoranden
  • Kredit für Post Docs

Online flotter und günstiger: In den allermeisten Fällen lohnt es sich, den Studentenkredit direkt online per Internet zu beantragen. Die Konditionen können problemlos über den Kreditrechner erkundet und rasch verglichen werden. Dank Sofortauszahlung steht ein solches Online-Darlehen zur freien Verwendung für Studenten gleich parat.

Tipp: Im direkten Vergleich sollte beim Studentendarlehen darauf geachtet werden, dass Faktoren wie Zinsen, Spesen und Konditionen oder Tilgungsmöglichkeiten der Offerten zusammenpassen. Nur so lässt sich der günstige Kredit fürs Studium finden.

Kredit für Studenten – was ist grundsätzlich wichtig?

Analog dem klassischen Konsumentendarlehen bzw. Ratenkredit sind in Sachen Kredit für Studenten einige Faktoren besonders wichtig. Vorderst sollten Sie folgende Punkte beachten:

Günstige Zinsen: Beim Studentenkredit entscheidet die Höhe des effektiven Jahreszinses über die Kosten. Durch eine überschaubare Kreditsumme und eine kürzere Laufzeit verringern sich weiters die gesamten Kreditkosten. Beste Zinsen bieten in der Regel die vielen Direktbanken.

Niedrige Raten: Die monatliche Rate fällt bei geringen Kreditbeträgen und günstigen Zinsen deutlich niedriger aus – selbst bei kurzen Laufzeiten.

Flexible Konditionen: In der Regel bieten Banken für Studentendarlehen Laufzeiten mit einem oder zwei Jahren und Kreditbeträge bis 10.000 Euro an. Längere Laufzeiten oder höhere Kreditsummen sind machbar. Ebenso flexibel ist die Rückzahlung – ab dem Kreditstart oder im Anschluss des Studiums mit Karenzzeit. Weiters gibt es kostenlose Sondertilgungen oder Resttilgung, Ratenpausen sowie tilgungsfreie Anfangsmonate.

Digitaler Antrag und Abschluss: Direktbanken bieten Antrag und Abschluss eines Studentenkredits online in wenigen Schritten. Per Dokumentenupload, Video Call beim Ident-Verfahren und digitaler Vertragsunterschrift landet das Geld rasch und ohne Papierkram am Konto.

Freie Verwendung: Studentenkredite sind, anders als beispielsweise Auto- oder Wohnungsfinanzierungen, an keinen Zweck gebunden. Sie können Ihr Geld nach Belieben verwendet – für Lebenskosten, Studienmaterial oder den Urlaubstripp.

Wie finde ich einen Studentenkredit Anbieter in Österreich?

Auf der Suche nach guten Offerten für einen Studentenkredit ist es wichtig, sich vorderst im Internet zu informieren. Zahlreiche Kredite werden online angeboten, nicht alle können aber ohne Probleme von Studenten wahrgenommen werden. In der Regel müssen die Bedingungen für den Kredit mühselig erkundet werden.

Einkommensnachweis: Schwierig wird es für Studenten in Österreich, wenn für den Kredit beispielsweise ein Einkommensnachweis verlangt wird. Viele haben keinen Nebenjob und müssten den Kredit über Unterstützung der Eltern, Studienbeihilfe oder das Kindergeld abbezahlen. Das ist nicht leicht und für Banken eher unsicher.

Klassische Banken: Wer einen Studentenkredit in Österreich sucht, wird über das Internet rasch fündig. Zahlreiche Suchmaschinen sind darauf spezialisiert und listen Kreditanbieter auf, die online wahrgenommen werden können. Spezielle Studentenkredite in Österreich bieten heute zahlreiche Banken. Beispiele sind der

  • Studentenkredit Santander
  • Studentenkredit DADAT
  • Studentenkredit Raiffeisen
  • Studentenkredit Sparkasse
  • Studentenkredit BAWAG
  • Studentenkredit Bank Austria
  • Studentenkredit Erste Bank
  • Studentenkredit Wien

Kredite von Start-ups für Studenten – wo gibt es die?

Spezielle Startup-Firmen bieten Studierenden in Österreich seit einiger Zeit vielfältige Finanzierungsmöglichkeiten an. Zwei Beispiele für solche Studiendarlehen:

Cashpresso Studentenkredit bis 1.500 Euro – ohne Einkommensnachweis

Cashpresso hat aktuell einen unkomplizierten Dispokredit (Rahmenkredit) im Angebot, der als Studentendarlehen maximal bis zu 1.500 Euro ausgereizt werden kann. Das bedeutet nicht, dass Studenten in Österreich die 1.500 Euro komplett nutzen müssen. Beispielsweise lassen sich nur 100 oder 600 Euro vom Konto abrufen. Zinsen müssen nur für die Summe bezahlt werden, die aufgenommen wird.

  • Cashpresso Rahmenkredit für Studenten in Österreich
  • Kostenlose Kontoführung
  • Sofort Dispokredit bis 1.500 Euro
  • Ohne Einkommensnachweis
  • Keine versteckten Gebühren
  • Schnelle Verfügbarkeit bis zu 24 Monate
  • Monatliche Ratenhöhe mind. fünf Prozent (mind. zehn Euro im Monat)

Den Dispokredit von Cashpresso gibt es ohne Probleme für alle Studenten. Er lässt sich sehr leicht bedienen und kann rasch über das Internet abgerufen werden. Der Cashpresso Kredit ist frei zu verwenden – beispielsweise zur Zahlung der Studiengebühren oder für Miete und täglichen Konsum.

Studentenkredit von ‎Cashper – bis zu 1.500 Euro in 24 Stunden ohne KSV

Cashper vergibt ohne KSV – rasch und unkompliziert per SMS. Wer als Student über ein monatliches Nettoeinkommen von mindestens 700 Euro verfügt, kann bei Casper Summen bis 1.500 Euro und 60 Monate zwischenfinanzieren.

Der Minikredit für Studenten ist in nur fünf Minuten online beantragt und kann nach 24 Stunden am Konto sein. Zum Basiskredit können kostenpflichtige Service-Extras für Direktentscheidung, bevorzugte Bearbeitung und Blitzüberweisung zugebucht werden.  Eine Ratenoption wird ebenso angeboten. Für Neukunden läuft der erstmalige Antrag ausschließlich über die Internetseite von Cashper – bis zu 600 Euro.

  • Cashper Minikredit für Studenten in Österreich
  • Kostenlose Kontoführung
  • Sofort Dispokredit bis 1.500 Euro
  • Ohne Einkommensnachweis
  • Keine versteckten Gebühren
  • Schnelle Verfügbarkeit bis zu 60 Tage
  • Rückzahlung am Ende der Laufzeit oder per Rate

Der Cashper Minikredit eignet sich für Studenten, die kleine Beträge rasch für kurze Zeit zwischenfinanzieren möchten oder müssen. Selbst ein KSV-Eintrag ist bei Cashper kein Hindernis zum Minikredit. Der Studentenkredit sollte samt Zinsen pünktlich zurückgezahlt werden – sonst drohen Verzugszinsen und Mahngebühren.

Wie vergleiche ich verschiedene Studentendarlehen?

Wer einen Kredit aufnehmen möchte, braucht Angaben, um das Darlehen genehmigt und ausgezahlt zu bekommen.

Summe und Laufzeit: Nötige Summe des Studentendarlehens und passenden Zeitraum der Finanzierung gilt es zu wählen. Hieraus ergibt sich die Höhe der Raten.

Effektiver Jahreszins: Die Zinsen stellen gleichzeitig die Kosten bei den meisten Krediten für Studenten dar. Hierbei lohnt es sich, alle Konditionen online genau zu vergleichen. Der effektive Jahreszinssatz ist ideal geeignet, um Kredite zu vergleichen. Dabei muss berücksichtigt werden, dass die Kredite über die gleiche Summe und über gleiche Laufzeit laufen – nur dann sind diese vergleichbar.

Flexibilität: Weiters entscheidend in Sachen Kredit für Studenten sind flexible Tilgungen: in Form kostenloser Sondertilgungen, spesenfreier Soforttilgung oder möglicher Ratenpausen und Stundungen.

Typischen Faktoren, die Studenten in Österreich bei einem Kreditvergleich berücksichtigen sollten:

  • Welche Summe brauche ich für mein Studium per Kredit überhaupt?
  • Wie viel Geld kann ich jeden Monat zurückzahlen?
  • Wie hoch darf mein Kredit maximal sein?
  • Wie lange muss die Laufzeit des Kredites gewählt werden?
  • Gibt es Möglichkeiten zur Sondertilgung, vorzeitigen Rückzahlung oder Ratenaussetzung?

Tipp: Wer sich im Online-Vergleich umschaut wird feststellen: es gibt zahlreiche Kredite über unterschiedlichste Summen und Laufzeiten, die effektiven Jahreszinssätze fallen aber verschieden ausfallen. Per Online-Kreditvergleich können Sie rasch viel Geld sparen.

Was bedeutet Sondertilgung und vorzeitige Rückzahlung beim Studentenkredit?

Wer sich als Student für ein Darlehen entscheidet, braucht in der Regel rasch Geld und Sicherheit. Moderne Online-Kredite bieten beste Zinsen und fixe, planbare Monatsraten. Zusätzliche Sondertilgungen sind bereits spesenfrei inkludiert.

Per Sondertilgung können Sie noch etwas mehr an die Bank zurückzahlen. Im Kreditvertrag wird festgelegt, welche Summe maximal als Sondertilgung möglich ist und wie oft diese stattfinden kann. Als prozentuale Angaben in % des ursprünglichen Kredites pro Jahr. Eine Sondertilgung kann einmal im Jahr oder pro Quartal geleistet werden. Direktbanken bieten bei Studentendarlehen beliebige Sondertilgungen in Höhe und Anzahl.  Oder die komplette spesenfreie Tilgung.

Welche Voraussetzungen sind für ein Studentendarlehen zu erfüllen?

Wer aktuell einen Studentenkredit aufnehmen möchte, muss verschiedene Voraussetzungen erfüllen. Online Kreditvergleiche für Studenten stellen diese anschaulich dar.

Neben Volljährigkeit muss ein Einkommen nachgewiesen werden, bei manchen Banken ist dies nicht der Fall. Anbieter fordern weiters einen Bonitäts-Check. Nur selten  finden sich Offerten für Studentenkredit, die Studierende ohne KSV aufnehmen können. Obligatorisch ist ein Referenzkonto bei einem österreichischen Kreditinstitut.

Weiters müssen folgende Voraussetzungen gegeben sein:

  • Wohnsitz in Österreich
  • Nachweis des Studiums
  • Maximales Alter von 25 bis 30 Jahre (je nach Bank)
  • Studium nicht länger als x Jahre (je nach Bank)
  • Kein negativer Eintrag im Schuldnerverzeichnis

Fazit zum Studentenkredit in Österreich

Studenten haben nicht nur die Qual der Wahl bei Studienrichtungen und Universitäten sowie Fachhochschulen. Aber nicht das Finden der Richtung, in die man sich ausbildungsmäßig bewegen will, sondern die Finanzierung des Studiums bereitet vielen angehenden Studenten und Eltern in Österreich Kopfzerbrechen.

Studenten haben oftmals Geldprobleme. Bücher, Verpflegung, eventuelle Studiengebühren müssen bezahlt werden. Die Unterstützung der Eltern oder der Verdienst am Nebenjob reichen nicht aus, um Kosten für Studium, Miete der eigenen Wohnung oder Lebenshaltung zu decken. Weiters kommen viele Studenten für die Studienbeihilfe nicht infrage kommt. Hier hilft ein Studentenkredit mit attraktiven Konditionen.

Er bringt viele Vorteile mit sich, lässt sich bequem online per Sofortauszahlung abschließen und erleichtert die Finanzierung des Studiums. Wer vorderst Offerten und Konditionen im Internet vergleicht, kommt schneller und günstiger zum ersehnten Studentendarlehen.

Video: Lohnt sich ein Studienkredit?

Quelle: Geldbildung, YouTube

FAQ

Wie kann ich einen Kredit aufnehmen, ohne Einkommen?

Ohne Verdienstbescheinigung gibt es bei klassischen Banken meist keinen Kredit. Um als Student einen Kredit ohne Einkommen zu erhalten, können Sie diesen auf einem Online-Kreditmarktplatz von privat anfragen. Alternativ eignen sich sogenannte Minikredite – beispielsweise von Cashper oder Cashpresso. Hier werden keine monatlichen Einkommensnachweise vorausgesetzt.

Wie hoch sind die Zinsen bei Santander?

Bei der Santander Consumer Bank können Studenten ihren Online-Raten-Kredit ab 3.000 € bereit zu 5,43 % effektiven Jahreszins abschließen. Im Vergleich zu anderen Banken in Österreich mit die beste Offerte.

Anbieter

3.000 € / 36 Monate

5.000 € / 48 Monate

10.000 € / 84 Monate

Santander

ab 5,43 %

ab 5,43 %

ab 5,43 %

BAWAG P.S.K.

-/-

ab 11,24 %

ab 4,16 %

Anadi Bank

ab 6,86 %

ab 4,54 %

ab 4,54 %

Raiffeisen NÖ-Wien

-/-

ab 8,17 %

ab 6,02 %

Consors

8,63 %

ab 8,63 %

ab 9,70 %

Was ist ein Studentenkredit?

Ein Studentenkredit ist speziell auf die Bedürfnisse von Studierenden zugeschnitten. Wer einen Studentenkredit aufnimmt, bekommt in der Regel nicht die volle Kreditsumme auf einmal, sondern monatlich kleinere Teilbeträge. Das Geld dient als Unterstützung bei den Lebenserhaltungskosten und der Studentenkredit muss meist erst nach dem Ende des Studiums zurückgezahlt werden.

Welche Arten von Studentendarlehen gibt es?

Studentenkredite werden in der Regel in zwei Formen angeboten.

  • Monatliche Auszahlung mit verzögerter Rückzahlung
  • Ratenkredit mit günstigeren Konditionen (für Erstanschaffungen geeignet)

Die populärste Form ist jene einer monatlichen Auszahlung. Diese kann meist individuell vereinbart werden und beispielsweise wenige 100 Euro betragen. Die finanzielle Belastung durch Zinsen und Rückzahlungen wird an das Ende des Erststudiums verlegt, beginnt jedoch spätestens nach 14 Semestern.

Bausparkassen in Österreich im Vergleich

Baufinanzierung ab 3,50%

Inhaltsverzeichnis

Bausparen erklärt
Übersicht Bausparkassen
Staatliche Prämie
Einlagensicherung
Baufinanzierung ab 3,50 %
Fazit & FAQ

Bausparen, Versicherungen und mehr können Sie bei unserem Partner Durchblicker vergleichen:

Was gibt es für Bausparkassen?

In Österreich gibt es vier Bausparkassen:

  • Wüstenrot Bausparen
  • Raiffeisen Baisparkasse
  • s Bausparkasse
  • start:Bausparkasse
Baufinanzierung vergleichen

Die Grundidee des Bausparens

Bausparen erfreut sich großer Beliebtheit in Österreich. Neben der sicheren Geldanlage und der staatlichen Bausparprämie garantiert der Bausparvertrag ein Bauspardarlehen, um später den eigenen Wohntraum mit günstigen Zinsen zu finanzieren.

Sinn des Bausparens: Bausparen ist eine staatliche geförderte Sparform, die genauen Regelungen unterliegt. Zwar bieten andere Anlagemöglichkeiten eventuell höhere Renditen, ein Bausparvertrag gilt aber als sicheres, wertstabiles Investment. Weiters verbessert ein Bausparvertrag Ihre Chancen auf ein Bauspardarlehen, welches bei der Baufinanzierung attraktive Konditionen für Häuslebauer bietet.

Laufzeit bei einem Bausparvertrag: Die typische Laufzeit für einen Bausparvertrag liegt in Österreich bei sechs Jahren. Beim Bausparen wird neben den Sparzinsen eine jährliche Bausparprämie ausbezahlt. Um diese staatliche Bausparprämie zu erhalten, muss der Bausparvertrag über die volle sechsjährige Laufzeit bedient werden. Kündigen Sie Ihren Bausparvertrag vorzeitig, müssen Sie die Prämie in der Regel komplett zurückzahlen.

Regeln beim Bausparen: Generell können Bausparverträge mit einer Laufzeit von sechs Jahren und bis zu einem Maximalbetrag von 7.200 Euro angespart werden. Hierbei sind folgende Punkte bei Vergleich und Abschluss eines Bausparers zu beachten:

  • Die Höhe des nötigen Sparbetrags
  • Der gewünschte Einzahlungsrhythmus (monatlich, jährlich, Einmalerlag)
  • Die jeweilige Zinsregelung (fixe und variable Verzinsung)

Verschiedene Zinsformen: Gerade in Sachen Zinsregelung unterscheiden sich einzelnen Bauspar-Tarife in Österreich. Es werden Tarife mit fixer oder variabler Verzinsung angeboten. Diese unterscheiden sich wiederum in der Zinssatzhöhe sowie in der Regelung der Zinsanpassung bei der variablen Variante (Zinsgleitklausel). Weiters gibt es bei den Offerten einen Zinsbonus für junge Bausparer bis zu 25 Jahren.

Tipp: Vorderst erscheint das Bausparen als simples Produkt, die Angebote der Bausparkassen sind bisweilen aber recht verschieden: Die unterschiedlichen Zinsen und Konditionen der Bausparverträge kommen mit vielen Tarifbezeichnungen – beispielsweise Jugendbausparen, Flexibles Bausparen, Online Bausparen oder Smartes Bausparen – daher. Um deren Inhalte bewerten zu können, empfiehlt sich ein unabhängiger Vergleich. Hier lässt sich rasch erkunden, welcher Bausparer die besten Konditionen bietet und welche Bausparkasse zu einem passt. 


INFO-Kasten: Wichtige Fakten rund um Ihre Bausparfinanzierung

Was ist bei einer modernen Immobilienfinanzierung zusammen mit einem Bausparvertrag wichtig und möglich. Achten Sie im Vergleich vor allem auf folgende Punkte:

  • Vertrag mit einer der vier österreichischen Bausparkassen
  • Mindestzinssatz liegt bei 1,9 %, die Zinsobergrenze bei 6 %
  • Pro Person beträgt die Darlehenssumme maximal 220.000 Euro
  • Es gibt mögliche Laufzeit bis zu 35 Jahren
  • Kostenfreie Sondertilgungen sind möglich, außer in der Fixzinsphase
  • Darlehen sind jederzeit flexibel rückzahlbar, mit Zinszahlungen über einen bestimmten Zeitraum
  • Es ist eine Hypothekarische Besicherung der Finanzierung notwendig

Jetzt Baufinanzierung anfragen

Welche Bausparkassen gibt es in Österreich?

Österreichs Bausparkassen sind rechtlich eigenständige Institute, deren Geschäftstätigkeit sich auf das Bauspargeschäft – dem Ansparen und der Vergabe von Bauspardarlehen – beschränkt. Derzeit stehen für Konsumenten in Österreich vier Bausparkassen parat:

Die start:bausparkasse AG

 Als ehemalige AVB – Allgemeine Bausparkasse – geht die Geschichte der start:bausparkasse bis ins Jahr 1929 zurück. Sie war die erste österreichische Bausparkasse mit Sitz in Wien. Im Juni 2016 wurde die start:bausparkasse AG mit Firmensitz in 1030 Wien gegründet, in der der Bankbetrieb der start:bausparkasse e.Gen. eingebracht wurde. Die start:bausparkasse AG fungiert als Rechtsnachfolgerin der start:bausparkasse e.Gen. Im Dezember 2016 übernahm die BAWAG P.S.K. die start:bausparkasse. Seit Mai 2017 hat das Institut seinen Firmensitz im 1. Wiener Gemeindebezirk. Die start:bausparkasse und die IMMO-BANK bilden gemeinsam die start:gruppe. Heute beschäftigt die start:bausparkasse rund 200 Mitarbeiter und betreut gut 600.000 Bausparverträge.

Bausparen bei start:bausparkasse: Die start:bausparkasse bietet Bausparverträge mit fixer und variabler Verzinsung an. Für junge Bausparer bis 25 Jahren gibt es das sogenannte Jugendbausparen, mit variablen Zinsen und einem besonders attraktiven Startzinssatz. Weiters hält die start:bausparkasse mit dem hypothekarisch besicherten Bauspardarlehen und dem Bauspardarlehen ohne Hypothek zwei Finanzierungsoptionen parat. Erstere bietet Laufzeiten von bis 35 Jahren, das Darlehen ohne Hypothek eine Laufzeit von maximal 15 Jahren.

Die Raiffeisen Bausparkasse Gesellschaft m.b.H

Die Raiffeisen Bausparkasse ist das Spezialinstitut der Raiffeisen Bankengruppe zur Wohnbaufinanzierung. Im Jahr 1961 übernahm die Raiffeisen Organisation die kleine Bausparkasse Dein Heim. Hierdurch entstand die Raiffeisen Bausparkasse, die in den Folgejahren kontinuierlich wächst. Heute hat die Raiffeisen Bausparkasse rund 300 Mitarbeiter und zusätzlich Auslands-Beteiligungen in der Slowakei, in Tschechien, Rumänien. Derzeit sind rund 1,7 Millionen Sparer und Darlehensnehmer Kunden der Raiffeisen Bausparkasse mit Bauspareinlagen in der Höhe von rund sechs Milliarden Euro. Seit ihrer Gründung stellte das Unternehmen rund 30 Milliarden Euro an Finanzierungsleistung für mehr als 480.000 Wohneinheiten in Österreich zur Verfügung.

Bausparen bei Raiffeisen: Die Raiffeisen Bausparkasse bietet Bausparverträge sowohl mit fixer als auch mit variabler Verzinsung an. Für den Fixzinstarif ist die Einzahlung des Sparbetrags als Einmalerlag erforderlich. Für Bausparer unter 25 Jahren gibt es das sogenannte Jugend-Bausparen mit variablen Zinsen zu einem attraktiven Startzinssatz. Seit April 2012 hat Raiffeisen weiters ein MixZins-Produkt im Programm, bei dem der Zinssatz über drei Jahre fix und danach variabel ist.

Die Wüstenrot Bausparkasse AG

Als internationale Unternehmensgruppe unterhält Wüstenrot ihren Hauptsitz in Salzburg. Wüstenrot ist seit über 80 Jahren als Pionier im Bausparen in Österreich aktiv. Die Idee des Bausparens geht auf Georg Kropp zurück, der im deutschen Ort Wüstenrot im Jahr 1921 die erste kontinentale Bausparkasse gründete. 1930 wurde Wüstenrot in Österreich als registrierte Genossenschaft selbständig tätig. Heute unterhält Wüstenrot Tochtergesellschaften in Kroatien, Ungarn, Slowakei und Tschechien und ist mit der Wüstenrot Versicherung-AG ein Vollanbieter im Bereich der Versicherung. Die Wüstenrot Bausparkasse betreut Spareinlagen von rund fünf Milliarden Euro bei weit mehr als 1,7 Millionen Kunden und beschäftigt aktuell gut 1.700 Mitarbeiter.

Bausparen bei Wüstenrot: Die Wüstenrot Bausparkasse offeriert Bausparverträge mit fixer und variabler Verzinsung an. Mit Jugendbausparen hat sie für Bausparer unter 25 Jahren eine Bausparofferte mit variablen Zinsen zu einem attraktiven Startzinssatz parat. Mit dem hypothekarisch besicherten Bauspardarlehen sowie dem Bauspardarlehen ohne Hypothek stellt die Wüstenrot Bausparkasse zwei Formen der Immobilienfinanzierung zur Verfügung. Erstere mit Laufzeiten von bis 35 Jahren, beim Darlehen ohne Hypothek beträgt die Laufzeit maximal 20 Jahre.

Die s Bausparkasse

 Die Bausparkasse der österreichischen Sparkassen AG – kurz s Bausparkasse – wurde 1941 gegründet und ist Teil der österreichischen Sparkassengruppe. Seit 1960 trägt sie formal den Namen „Bausparkasse der österreichischen Sparkassen“. Das Unternehmen steht im Eigentum der österreichischen Sparkassen, der Erste Bank sowie der Wiener Städtische Versicherung. Die s Bausparkasse betreut heute Spareinlagen von rund 6 Milliarden Euro bei mehr als 1,3 Millionen Österreicherinnen und Österreicher als Kunden.

Bausparen bei s Bausparkasse: Die s Bausparkasse bietet Bausparverträge mit fixer und variabler Verzinsung an. Die Einzahlung der Sparraten kann monatlich, jährlich oder als Einmalerlag erfolgen. Das hypothekarisch besicherte Bauspardarlehen der s Bausparkasse mit Laufzeiten von bis zu 30 Jahren ermöglicht weiters Immobilienprojekte von Kauf bis Neu- oder Umbau, Sanierung oder Umschuldung. Ein Fixzinssatz von bis zu 20 Jahren ist möglich. Somit gehen die Angebote der s Bausparkasse weit über das Bausparen und das Bauspardarlehen hinaus. In den letzten Jahren entwickelte sich die s Bausparkasse zum Vorreiter bei Finanzierungen im Bereich Sanieren und Renovieren.

Bausparen mit staatlicher Prämie

Bausparen in Österreich wird vom Staat gefördert und aus diesem Grund eine beliebte Sparform. Die Höhe der Prämie wird dabei jährlich neu festgelegt und richtet sich nach dem allgemeinen Zinsniveau. In Folge war auch die Entwicklung der Bausparprämie in den letzten Jahren sehr rückläufig.

Höhe der Bausparprämie: Die Höhe der Bausparprämie ist unabhängig von der jeweiligen Bausparkasse. Sie wird im Herbst für das darauffolgende Kalenderjahr festgelegt und beträgt seit dem Sparpaket der Bundesregierung zwischen 1,5 Prozent und vier Prozent der jährlich eingezahlten Sparbeträge. 2012 noch lag der Satz noch bei durchschnittlich 1,875 %, wenn eine volle Jahressparleistung eingezahlt wurde. Die Entwicklung der Bausparprämie in den letzten Jahren eher rückläufig.

Maximale Förderung: Die Bausparprämie ist gesetzlich begrenzt. Gefördert werden pro Person und Jahr Einzahlungen von maximal 1.000 Euro (bis 2008) – ab 2009 sind es maximal 1.200 Euro. Die steuerliche Bindungsfrist beträgt sechs Jahre. Bei Kündigung des Bausparvertrags vor dieser Frist muss die Prämie zurückgezahlt werden, außer wenn das angesparte Guthaben nachweislich für wohnwirtschaftliche Maßnahmen wie Hausbau oder Sanierung verwendet wird. Bei Verträgen mit Einmalerlag wird der Gesamtbetrag auf die Vertragsdauer verteilt.

Gutschrift am Bausparkonto: Ihre Bausparprämie wird im Januar oder Februar für die Sparbeträge des vorangegangenen Jahres berechnet und auf das Bausparkonto überwiesen. Um die volle Bausparprämie zu erhalten, ist bis zum Jahresende noch eine Aufzahlung möglich –  beispielsweise wenn übriges Geld in der Kassa liegt oder der Vertrag monatlich angespart wird.

Tipp: In Sachen Bausparprämie ist zu beachten, dass der Erhalt der Bausparprämie in der Regel die Aufrechterhaltung des Vertrags für die vollen sechs Jahre voraussetzt.  Bei vorzeitiger Kündigung müssen Sie die Bausparprämie in der Regel zurückzahlen. Je nach Sparbetrag und Laufzeit kann das teuer kommen.

So wird Ihr Bauspar-Guthaben und die staatliche Prämie berechnet

Gesichertes Guthaben:  1,5 % staatlicher Mindestprämie plus Startzinsen bzw. Fixzinsen im ersten Jahr und in Folge 1,5 % staatliche Mindestprämie plus niedrigste variable Zinsen bzw. Fixzinsen des Bausparvertrags. Kontoführungs- inkl. Kontoauszugsgebühren und KESt. sind bereits abgezogen.

Mögliches Guthaben: 1,5 Prozent staatlicher Mindestprämie plus Startzinsen bzw. Fixzinsen im ersten Jahr und in Folge durch die Prognose berechnete staatliche Prämie plus variable Zinsen bzw. Fixzinsen des Bausparvertrags, Kontoführungs- inkl. Kontoauszugsgebühren und KESt. sind bereits abgezogen. Wichtig: Veränderungen der variablen Zinsen wirken sich auf alle Bausparverträge in ähnlicher Höhe aus – bedingt durch die jährliche Anpassung der Zinssätze an den EURIBOR. Prognostizierte staatliche Prämie und Zinsen in den Folgejahren sind unverbindlich.

Minimum-Guthaben:  1,5 % staatlicher Mindestprämie plus Startzinsen bzw. Fixzinsen im ersten Jahr und in Folge 1,5 % staatliche Mindestprämie plus niedrigste variable Zinsen bzw. Fixzinsen des Bausparvertrags. Kontoführungs- inkl. Kontoauszugsgebühren und KESt. sind bereits abgezogen.

Maximum-Guthaben:  1,5 Prozent staatlicher Mindestprämie plus Startzinsen bzw. Fixzinsen im ersten Jahr und in Folge vier Prozent staatliche Maximalprämie plus höchste variable Zinsen bzw. Fixzinsen des Bausparvertrags. Kontoführungs- inkl. Kontoauszugsgebühren und KESt. sind bereits abgezogen.

Tipp: Ihr Bausparvertrag wird jeweils zu den am Startdatum geltenden Bedingungen abgeschlossen. Diese können sich von den Bedingungen her jederzeit ändern – im Regelfall werden die Bedingungen für den laufenden Monat nicht geändert.

Jetzt Baufinanzierung anfragen

Einlagensicherung bei Bausparkassen

Je nach Zugehörigkeit der jeweiligen Bausparkasse sind Einlagen von Konsumenten in Österreich wie folgt abgesichert:

start:bausparkasse AG: Anlässlich des Erwerbs der start:bausparkasse durch die BAWAG P.S.K. im Dezember 2016 hat die start:bausparkasse die Sicherungseinrichtung gewechselt: Seit 30.11.2016 ist sie Mitglied der Einlagensicherungsgemeinschaft vom Österreichischen Genossenschaftsverband zur Einlagensicherung der Banken & Bankiers G.m.b.H. Hierüber sind Guthaben auf Bausparkonten bis zu 100.000 Euro pro Einleger pro Kreditinstitut besichert. Bei Gemeinschaftskonten wird die Summe entsprechend aufaddiert.

Raiffeisen Bausparkasse Gesellschaft m.b.H.: Die Raiffeisen Bausparkasse unterliegt den Bestimmungen des Einlagensicherungs- und Anlegerentschädigungsgesetzes (ESAEG) und gehört der für die gesetzliche Einlagensicherung und Anlegerentschädigung zuständigen Einlagensicherung AUSTRIA Ges.m.b.H. an. Pro Kunde und Bank sind Einlagen bis 100.000 Euro abgesichert. Dieser Betrag gilt bei Gemeinschaftskonten pro Kunde – Bausparverträgen mit zwei Vertragskunden sind also bis zu 200.000 Euro besichert.

Wüstenrot Bausparkasse AG: Einlagen bei Bausparkasse Wüstenrot AG sind durch die Einlagensicherung AUSTRIA GmbH geschützt. Die Bausparkasse Wüstenrot AG unterliegt uneingeschränkt den österreichischen Bestimmungen des Einlagensicherungs- und Anlegerentschädigungsgesetzes (ESAEG). Bauspareinlagen sind mit maximal 100.000 Euro pro Kunde und Konto sind hier abgesichert.

 s Bausparkasse: Die Sparkassen AG als Inhaber der s Bausparkasse unterliegt uneingeschränkt den österreichischen Bestimmungen des Einlagensicherungs- und Anlegerentschädigungsgesetzes (ESAEG). Kundeneinlagen der Bausparkasse der österreichischen Sparkassen AG sind ebenfalls bis 100.000 Euro pro Kunde und Bank abgesichert. In Sonderfällen gilt für maximal 12 Monate eine erhöhte Einlagensicherung von bis zu 500.000 Euro (Abfertigungsauszahlung oder private Immobilientransaktionen).

Bausparkassen Vergleich

Egal ob Sparkonto, Konsumentenkredit oder Baufinanzierung – ohne Online-Vergleich finden Sie keine passende Offerte. In Sachen Bausparen erkunden Sie den besten Tarif vorderst durch einen ausgiebigen Vergleich der vier Anbieter und ihrer Offerten. Hierbei sollten Sie einige wichtige Punkte beachten:

Individuelles Ansparen: Sie können die Häufigkeit und Frequenz Ihrer Einzahlung bestimmen – entweder monatlich, jährlich oder als einmalige Einlage. Die Höhe der Einlage liegt üblicherweise zwischen 20 Euro und 100 Euro pro Monat. Weiters lässt sich die Höhe der Einlage im Lauf der Zeit individuell anpassen.

Jugendvorteil: Bausparkassen in Österreich bieten für Vertragsnehmer unter 25 Jahren spezielle Konditionen an. Diese Bausparofferten mit variablen Zinsen gibt es zu einem attraktiven Startzinssatz – meist läuft dies unter dem Begriff Jugendbausparen. Als Einsteiger in der Bausparszene sollten Sie also auf diese Auswahlmöglichkeit im Bausparrechner achten, um eine höhere Anfangsrendite zu erreichen.

Staatliche Bausparprämie: Für Einzahlungen bis zu 1.200 Euro pro Jahr erhalten Sie als Vertragsnehmer eine staatliche Bausparprämie. Diese wird zusätzlich zu den Sparzinsen auf Ihr Bausparkonto überwiesen. Im Bausparvergleich ist diese Prämie im Auszahlungskapital bereits inkludiert. Wichtig: Nur bei voller jährlicher Sparsumme und der maximalen Ansparzeit von sechs Jahren gibt es die volle staatliche Prämie.

Zinsgünstiges Darlehen: Durch Abschluss eines Bausparvertrags haben Sie generell bessere Chancen auf ein günstiges Bauspardarlehen. Weiters bieten Bauspardarlehen im Vergleich zu Hypothekarkrediten noch immer attraktive Konditionen. Wichtigster Vorteil eines Bausparvertrages: Ist dieser nach der Ansparphase zu teilungsfähig, gilt der Bausparer als zusätzliches Eigenkapital – ideal für einen hohen Baukredit mit besten Konditionen.

Bausparen für andere: Mit einem Bausparvertrag lässt sich für künftige Generationen planen. Sie haben jederzeit die Möglichkeit, einen flexiblen Bausparer – beispielsweise als Geschenk für Ihre Kinder, Enkel, Nichten oder Neffen – als Startgeld anzulegen. So lassen sich gute Verzinsung der Spargroschen und staatliche Prämie bereits für die Zukunft sichern.

Vergleich und Abschluss sind in drei Schritten erledigt:

  1. Sparintervall und Sparleistung auswählen: Wählen Sie aus, wie Sie Ihren Bausparer ansparen wollen, klicken Sie „Vergleichen“.
  2. Individuellen Bausparvergleich starten: Auf einen Blick sehen Sie alle verfügbaren Bausparer und können die Details der Offerten vergleichen. Sparrate, Zinsoption, Vertragsbeginn oder die Option des Jugendbausparens lassen sich separat einstellen.
  3. Bausparer online abschließen: Haben Sie sich für eine Offerte entschieden, fordern Sie die Antragsunterlagen der Bausparkasse online an. Ihren Bausparer können Sie ebenso komplett digital abschließen.

Fazit zum Thema Bausparkassen in Österreich

Trotz sinkender Guthabenverzinsung steht Bausparen in Österreich hoch im Kurs. Die vier großen Bausparkasse – start:bausparkasse, Raiffeisen Bausparkasse, Wüstenrot und s Bausparkasse – teilen sich seit Jahren die zahlreichen Bausparverträge der Konsumenten unter sich auf. In der Produktauswahl ähnlich gibt es dennoch Unterschiede – gerade für junge Bausparer und bei deren Verwendung.

Um den besten Bausparvertrag für sich abzuschließen, sollte man einen Online-Vergleich durchführen und die zahlreichen Möglichkeiten bei der Vertragsgestaltung erkunden. Hier haben Sie alle Vertragsdetails sofort im Blick – ob individuelles Ansparziel, Zusatzsparen, staatliche Bausparprämie oder Jugendvorteil für Bausparer unter 25 Jahren. Weiters können Sie sich beim jeweiligen Anbieter auch online beraten lassen.

Alle Bausparkassen in Österreich bieten mittlerweile den flotten, unproblematischen Online-Abschluss und haben sich in Sachen Flexibilität und Online-Services und in den letzten Jahren stark engagiert. Eine Beantragung der staatlichen Bausparprämie ist bei allen Offerten problemlos möglich.

Jetzt Baufinanzierung anfragen

FAQ

Wie viele Bausparkassen gibt es in Österreich?

In Österreich gibt es 4 Bausparkassen, nämlich die Raiffeisen Bausparkasse, S-Bausparkasse, start:bausparkasse und Wüstenrot Bausparkasse.

Wann lohnt sich ein Bausparvertrag?

Ein Bausparvertrag lohnt sich vor allem, wenn der Zeitpunkt für das Bauvorhaben ein paar Jahre in der Zukunft liegt und Sie staatliche Förderungen oder Einzahlungen vom Arbeitgeber in Form vermögensbildenden Leistungen nutzen können. Auch als Absicherung gegen steigende Zinsen in der Zukunft ist Bausparen sinnvoll.

Wie funktioniert Bausparen?

Bausparen funktioniert klassischerweise in drei Phasen:

  • Ansparen
  • Auszahlen
  • Tilgen

Ansparphase: Als Bausparer schließen Sie einen Bausparvertrag über eine bestimmte Bausparsumme ab und besparen diesen in regelmäßigen Raten. Dafür erhalten Sie einen garantierten Guthabenzins und die Chance auf staatliche Bausparförderung.

Auszahlungsphase: Ist der vereinbarte Teil der Bausparsumme angespart, können Sie für die zweite Hälfte ein günstiges Bauspardarlehen aufnehmen. Die Konditionen dafür werden bei Vertragsabschluss festgelegt – so können Sie sich aktuell niedrige Zinsen für spätere Jahre sichern. Und Ihren Bau, Umbau oder Kauf dank des festen Darlehenszinses entspannt planen.

Tilgungsphase: In der sogenannten Tilgungsphase zahlen Sie das Bauspardarlehen regelmäßig in monatlichen Raten zurück. Hierbei können Sie mit Sondertilgungen jederzeit mehr als den vereinbarten Betrag abzahlen und Ihr Bauspardarlehen wird schneller gelöscht.

Welche Option bietet das Sparen bei Bausparkassen?

Durch das Bausparkassengesetz gibt es einheitliche Regelungen zu Mindestlaufzeit, Mindest-Prämie und Höchstzinssatz. Während der Ansparphase erhalten Sie auf den Bausparvertrag Zinsen. Am Ende der Sparphase können Sie sich die ersparte Summe auszahlen lassen oder ein Bauspardarlehen in Anspruch nehmen.

Wie viel sollte man in einen Bausparvertrag einzahlen?

Günstig wird ein Bausparvertrag vor allem dann, wenn Du die Bausparsumme gering hältst. Wenn Du die Arbeitnehmersparzulage, die Wohnungsbauprämie oder vermögenswirksame Leistungen nutzen willst, reicht dafür meistens eine Bausparsumme von 10.000 oder 12.000 Euro. Mehr als 20.000 Euro sollten es nicht sein.

Wie lange bin ich an einen Bausparvertrag gebunden?

Die Mindestlaufzeit von Bausparverträgen in Österreich beträgt sechs Jahre. Je nach Anbieter können Sie aber auch eine längere Vertragslaufzeit abschließen.

Wie sieht das mit der KESt bei Bausparverträgen aus?

Für den Zinsgewinn aus einem Bausparvertrag muss die KESt abgeführt werden. Ausgenommen davon ist die staatliche Bausparprämie.

Vorteile bei einem Gemeinschaftskredit für Ehepartner

11. August 2023 by Wolfgang Walter

Was zeichnet einen Gemeinschaftskredit aus?

Beim Gemeinschaftskredit gibt es mindestens zwei Kreditnehmer, meist sind es Eheleute. Viele Banken bieten diesen aufgrund des geringeren Ausfallrisikos zu attraktiven Konditionen an. Gemeinschaftskredite sind sinnvoll, wenn ein einzelner Kreditnehmer über eine geringe Bonität bzw. keine Sicherheiten verfügt. Allerdings sollte man sich nicht aus reiner Gefälligkeit für ein Gemeinschaftsdarlehen mit Partner, Freunden oder Bekannten verpflichten lassen.

Ratenkredit vergleichen

Inhaltsverzeichnis

Was ist ein Gemeinschaftskredit?
Wann bietet sich der Gemeinschaftskredit an?
Warum vergeben Banken gerne Gemeinschaftskredite?
Konsumkredit
Baufinanzierung
Was ist zu beachten?
Fazit, Video & häufige Fragen

Worum handelt es sich bei einem Gemeinschaftskredit?

Bei Krediten kann grundsätzlich zwischen Einzeldarlehen und Gemeinschaftskredit unterschieden werden. Einzelkredite übernehmen typischerweise alleinstehende und nicht verheiratete Personen. Beim Gemeinschaftskredit müssen mindestens zwei Kreditnehmer den Darlehensvertrag unterschreiben – in der Praxis sind das in den meisten Fällen Eheleute, die das Darlehen gemeinsam aufnehmen.

Ursprünglich war der Gemeinschaftskredit im Bankwesen ein Zusammenschluss mehrerer Kreditgeber, um hohe Kreditsummen zu stemmen. Inzwischen sind Gemeinschaftskredite ein gängiges Mittel der Finanzierung vieler Privatkonsumenten in Österreich – beispielsweise beim Erwerb von Haus und Wohnung, um kostspielige Reisen zu finanzieren, oder einen langgehegten Konsumtraum zu verwirklichen.

Wann bietet sich der Gemeinschaftskredit an?

Ein Gemeinschaftskredit ist vor allem dann sinnvoll, wenn Sie als einzelner Kreditnehmer nicht über die ausreichende Bonität verfügen, um von der Bank überhaupt ein Darlehen zu erhalten. Die Kreditwürdigkeit spielt gerade bei der Vergabe hoher Kreditsummen eine entscheidende Rolle. Dementsprechend erfragen die Banken vor einer Kreditvergabe die Bonität ihrer Antragsteller bei Wirtschaftsauskunfteien wie KSV oder Schufa. Wer einen niedrigen Score-Wert oder sogar einen Negativeintrag aufweist, wird bei der Kreditvergabe arge Schwierigkeiten bekommen. Bei einem Gemeinschaftskredit bietet sich die Möglichkeit, die Kreditwürdigkeit und damit die Chance auf einen Kredit zu erhöhen. Da die Darlehenslast geteilt wird, sinkt das Risiko der Bank und damit die Anforderung an den Score der Kreditnehmer.

Weiters macht ein Gemeinschaftskredit Sinn, wenn einem Ehepartner allein die benötigten Sicherheiten für einen Kredit fehlen. Sind keine typischen Kreditsicherheiten wie beispielsweise

  • eine Abtretung von Forderungen,
  • die Verpfändung von Wertpapieren und Guthaben,
  • Bürgschaften, oder
  • eine Sicherungsübereignung

vorhanden ist der zweite Kreditnehmer, vielfach sogar die einzige Möglichkeit, ein Darlehen überhaupt zu erhalten.

Warum vergeben Banken gerne Gemeinschaftskredite?

Dass Gemeinschaftskredite in nahezu jedem Darlehensfall von Banken gerne gesehen werden, ist verständlich. Beim Einzelkredit muss lediglich ein Kreditnehmer mit seinem Einkommen für die Rückzahlung des Darlehens geradestehen. Beim Gemeinschaftskredit hingegen erzielen in der Regel beide Kreditnehmer Einkommen, die zur Rückzahlung des Darlehens genutzt werden können. Dies funktioniert allerdings nur, wenn es sich um feste Einkommen handelt.

Der wesentliche Vorteil für die Banken beim Gemeinschaftskredit ist das – zumindest statistisch gesehen – geringere Ausfallrisiko. Davon können auch Sie Kunde in vielen Fällen profitieren, denn Banken sind bei Gemeinschaftsdarlehen bereit, diese zu günstigeren Konditionen anzubieten. Mitunter kann es daher sogar sinnvoller sein, wenn Sie als Ehe- oder Lebenspartner bisher laufende Einzeldarlehen zu einem größeren Gemeinschaftskredit zusammenfassen.

Folgende Vorteile ergeben sich also für Banken und Kreditnehmer in Sachen Gemeinschaftskredit:

  • Das Ausfallrisiko ist statistisch niedriger.
  • Zwei oder mehrere Personen stehen mit ihrem Einkommen für die Darlehensschuld ein.
  • Die Zinskonditionen sind meistens deutlich günstiger.
  • Eine Zusammenlegung von Einzelkrediten kann sinnvoll sein.

Gemeinschaftskredit beim Konsumkredit für die Familie

Gerade in vielen Familien sind die Konsumwünsche groß und die Haushaltskasse eher spärlich gefüllt. Früher oder später fallen Kosten an, für die das gemeinsame Ersparte nicht ausreicht. Dann sorgen Verbraucher- oder Konsumentenkredite für die nötige Finanzspritze – das belegt die Zahl stetig steigender Ratenkredite in Österreich.

Zu diesen Ratenkrediten gehören zunehmend auch Gemeinschaftskredite. Nehmen Ehepartner gemeinsam höhere Kreditsummen auf, profitieren diese zusammen mit dem Kreditgeber von einer steigenden Sicherheit. Das Risiko eines Zahlungsausfalls sinkt deutlich, wenn monatliche Raten als Kreditgemeinschaft getragen werden. Denn die Verantwortung und Pflicht der Rückzahlung wird dementsprechend auf zwei – oder mehrere – Kreditnehmer in der Familie verteilt.

Durch das verringerte Ausfallrisiko besteht für Finanzinstitute wiederum die Möglichkeit, solche Kredite zu attraktiven Konditionen anzubieten. Gemeinschaftskredite sind im Regelfall günstiger als ein vergleichbarer Ratenkredit – das senkt die Zinskosten für Familien erheblich.

Tipp: Für Banken ist es übrigens unerheblich, ob es sich in Sachen Gemeinschaftsdarlehen um einen klassischen Konsumkredit, einen Autokredit oder eine Einrichtungsfinanzierung handelt. Die Gemeinschaftskredite von Banken sind in aller Regel nicht zweckgebunden.

Gemeinschaftskredit bei der Baufinanzierung für Eheleute

Ein Gemeinschaftskredit kann für Ehepartner auch insbesondere für eine wichtige Großanschaffung wie den Erwerb einer Immobilie eine finanzielle Entlastung darstellen. Benötigen Sie zum Bau oder Kauf von Haus und Wohnung hohe Kreditbeträge über viele Jahre hinweg, lehnen viele Banken in Österreich die Kreditanfrage einer einzelnen Person aufgrund des Ausfallrisikos ab – oder verlangen einen deutlichen Risikoaufschlag bei den Zinsen.

Bei einem Gemeinschaftskredit ist dies deutlich seltener der Fall. Folglich macht dieser als Immobilienkredit mit hohen Kreditsummen besonders Sinn. Nehmen zwei Kreditnehmer die Summe auf, wird die Darlehensschuld auf beide aufgeteilt und sorgt für finanzielle Erleichterung beider Partner.

In vielen Fällen ist ein Gemeinschaftsdarlehen erst die Eintrittskarte, um das Traumhaus günstig zu finanzieren oder eine Bestandsimmobilie aufwändig wieder in Schuss zu bringen. Im Schnitt liegt die Höhe der benötigten Kreditsummen in Österreich bei einer halben Million Euro und mehr. Hier kann jedes zehntel Prozent Zinsersparnis über die Jahre hinweg viele Tausend Euro bedeuten.

TIPP: Gemeinschaftskredite in Sachen Immobilienfinanzierung eignen sich übrigens nicht nur für Ehepaare – bei den Kreditnehmern kann es sich auch um Lebensgefährten oder Eltern und Kinder handeln. Auch Wohngemeinschaften können einen gemeinsamen Kredit aufnehmen, um beispielsweise Renovierungen zu finanzieren. Wichtig: Ein Schriftstück mit einem Notar aufsetzen, um rechtlich auf der sicheren Seite zu sein.

Gemeinschaftskredit: Was sollten Kreditnehmer unbedingt beachten?

Bei Ehepaaren nehmen ist es meist selbstverständlich, einen Kredit zusammen aufnehmen, gemeinsam von dieser Finanzierungsart zu profitieren und auch deren Lasten und Pflichten qua Recht zu teilen. Anders stellt es sich dar, wenn Gemeinschaftsdarlehen mit Lebenspartnern, Freunden oder Bekannten abgeschlossen werden. In diesem Fall sollte die gemeinsame Kreditaufnahme nicht aus reiner Gefälligkeit erfolgen, sondern ein gemeinsames Projekt dahinterstehen, bei dem im Idealfall beide Kreditnehmer zu gleichen Teilen vom vergebenen Darlehen profitieren.

Insbesondere folgende Punkte sollten Sie in Sachen Gemeinschaftskredit unbedingt beachten:

Haftung bei Zahlungsausfall: Fallen eine oder mehrere monatliche Zahlungen aus, möchte die Bank natürlich das Kreditkonto weiterhin ausgeglichen sehen. Dabei kann das Kreditinstitut sich an beide Kreditpartner unabhängig voneinander wenden, um einen Ausgleich des Kontos zu erwirken. Das bedeutet im Falle eines finanziellen Ausfalls einer Person die doppelte Belastung droht. Das gilt insbesondere dann, wenn die Vereinbarung zur Rückzahlung nicht notariell festgelegt wurde.

Da sich die Bank in der Praxis jeweils an denjenigen wendet, von dessen Seite sie sich am ehesten den Ausgleich des Kontos erwartet, ist es wichtig via Partnerschaftsvertrag zu klären, wer in welchem Maße für die Rückzahlung aufkommt. Dieser Vertrag sollte im besten Fall bereits vor der Aufnahme des Darlehens unterzeichnet werden und gilt dann rechtsverbindlich für beide Seiten.

Trennung bzw. Scheidung: Haben Ehepartner gemeinsam einen Kredit aufgenommen, haften sie auch nach einer Scheidung beide für die Erfüllung der Kreditverpflichtungen. Nimmt nur ein Partner den Kredit auf, stehen sie oder er bei einer Scheidung allein da.

Gleiches gilt für sonstige Lebenspartnerschaften. Wurde der Kredit gemeinsam abgeschlossen, stehen auch hier nach einer Trennung beide Partner in der Pflicht. Allerdings lässt sich auch für den Fall des Scheiterns der Beziehung im Vertrag die finanzielle Verpflichtung in der Partnerschaft regeln. Dies ist besonders zu empfehlen, wenn der Kredit nur einer Seite zugutekommt.

Bürgschaft als Alternative: Eine gängige Alternative zum gemeinsam aufgenommen Kredit ist die Haftung per Bürgschaft. Hierbei übernimmt ein Dritter die Kreditverbindlichkeiten und sichert vertraglich zu, im Falle eines Ausfalls für Ausgleich zu sorgen.

Grundsätzlich kann jeder eine Bürgschaft übernehmen, bei dem die Bonitätsprüfung entsprechend positiv ausfällt. Eine Bürgschaft durch Angehörige, Freunde, Bekannte und Co. wird von Banken also immer nur dann akzeptiert, wenn deren Zahlungsfähigkeit tatsächlich auch gegeben ist. Bei Ehepartnern und Eltern kann eine Bürgschaft allerdings als sittenwidrig angesehen werden: Auch wenn die Zahlungsfähigkeit gegeben ist, werden diese im Zweifelsfall oft aus einer emotionalen Bindung heraus übernommen.

Fazit: Der Trend geht zum Gemeinschaftskredit

Gemeinschaftskredite gehen mit einem geringeren Risiko und besseren Konditionen als klassische Finanzierungen einher. Da sich mindestens zwei Personen an dem Kredit beteiligen, kann das Risiko eines Ausfalls entscheidend minimiert werden. Dadurch zeigen sich Banken bereit, entsprechende Kredite zu vergleichsweisen günstigen Konditionen anzubieten. Für die einzelnen Kreditnehmer stellt dies eine Erleichterung bei der Darlehenslast dar.

Möchte Sie etwa als Familie oder Ehepaar Anschaffungen des Alltags tätigen, haben auch beide Ehepartner separat das Recht, einen Ratenkredit aufzunehmen. Vorwiegend beim klassischen Konsumkredit ist der Einzelkredit noch immer häufiger zu finden als der Gemeinschaftskredit. Anders verhält es sich im Geschäftskundenbereich oder bei der Immobilienfinanzierung. Sind Sie hier zu gleichen Teilen Kreditnehmer, steigt die Möglichkeit auf die Zusage eines kostengünstigen Baudarlehens deutlich – gerade in der aktuell angespannten Zinslage am Baumarkt ein wirklicher Vorteil.

So ist es kein Wunder, dass immer mehr Privatpersonen auf die Vorteile des Gemeinschaftskredits aufmerksam werden. Dementsprechend haben viele Banken in Österreich reagiert und bieten Gemeinschaftskredite mittlerweile aufgrund des geringeren Ausfallrisikos zu attraktiven Konditionen an. Letztlich eine Win-win-Situation für beide Seiten.

Video: Wie komme ich aus einem gemeinsamen Kredit wieder heraus? Wir geben die Antwort!

Quelle: Decker und Böse / YouTube

FAQ Gemeinschaftskredit

Kann man zu zweit einen Kredit aufnehmen?

Grundsätzlich ja, denn wer als zweiter Kreditnehmer auftreten kann, ist gesetzlich nicht festgelegt. Üblicherweise werden solche Kredite von (Ehe-)Paaren aufgenommen, aber es können auch andere Familienmitglieder, Freunde oder Bekannte als Mitdarlehensnehmer infrage kommen.

Was ist besser, ein oder zwei Kreditnehmer?

Verfügt der zweite Kreditnehmer über eine gute Bonität, erhalten sie gemeinsam in der Regel bessere Konditionen als ein alleiniger Kreditnehmer. Konkret kann der Zinssatz für einen Gemeinschaftskredit geringer ausfallen, was die Zinskosten senkt und den Kredit letztendlich billiger macht.

Kann ich, wenn man verheiratet ist, einen Kredit allein aufnehmen?

Einen Kredit ohne Ehepartner aufzunehmen, ist immer möglich. Da Sie mit der Eheschließung auch rechtliche Verpflichtungen eingehen, sind die Voraussetzungen für die Kreditaufnahme ohne Zustimmung Ihres Ehepartners allerdings höher angesetzt. In der Regel sollte dies im Vertrag geregelt werden.

Wie kommt man aus einem gemeinsamen Kredit raus?

Generell müssen die Personen den Kredit abbezahlen, die auch den Kreditvertrag unterschrieben haben – dies gilt auch im Fall einer Trennung oder Scheidung. Allerdings kann einer der Eheleute oder Kreditpartner mit Einverständnis des jeweils anderen per Haftungsentlassung aus dem gemeinsamen Kredit aussteigen.

Was passiert mit einem gemeinsamen Kredit bei Trennung oder Scheidung?

Beim Gemeinschaftskredit gilt rechtlich prinzipiell eine gesamtschuldnerische Haftung. Das bedeutet, dass der Ratenkredit auch nach der Scheidung oder Trennung von mindestens einem der Kreditnehmer bedient werden muss. Zahlt der Ex-Partner nicht mehr, kann die Bank die Schulden von Ihnen einfordern. Ein gemeinsam aufgenommener Kredit sollte möglichst auf den künftigen Einzelschuldner umgeschrieben werden. Ansonsten haftet der andere Schuldner für die Rückzahlung auch weiterhin mit.


Filed Under: Uncategorized Tagged With: Gemeinfachaftskredit Eheleute, Gemeinschaftskredit, Gemeinschaftskredit bei der Baufinanzierung, Kredit gemeinsam aufnehmen

  • « Previous Page
  • 1
  • …
  • 18
  • 19
  • 20
  • 21
  • 22
  • …
  • 25
  • Next Page »

Unsere Empfehlung zur Baufinanzierung

Unser Partner Optifin ist unsere Empfehlung zum Vergleich der Baufinanzierungsanbieter. Mit 40 Standorten in Österreich und 80 Banken und Kreditinstituten im Portfolio kann Optifin in fast allen Fällen das günstigste Angebot bieten. Durch Kundennähe und günstige Angebote werden zudem herausragende Bewertungen erreicht.

Erfahrungen & Bewertungen zu OPTIFIN

Tipps für Kunden

Einen günstigen Ratenkredit erhalten Sie derzeit bei der Santander. Auf ergänzende Versicherungen sollten Sie aus Kostengründen jedoch in der Regel verzichten. Eine separate Versicherung lohnt sich hier eher.

Baufinanzierung: Über unseren Partner Optifin können Sie gleichzeitig mehrere Banken parallel um Angebote bitten. Das erspart Ihnen Zeit und Mühe.

Achten Sie bei Kreditkarten auf die Kosten und lassen Sie sich nicht von eventuellen Zusatzleistungen blenden.

Unsere Blog-Artikel

  • Immobilienfinanzierung 2026: Kaum Entlastung bei den Bauzinsen
  • Immobilien im Ausland finanzieren – so geht´s
  • Was ist die beste Geldanlage 2026?
  • Zinspause der EZB: Werden Baufinanzierungen 2026 dennoch teurer?
  • Gold als Geldanlage 2026

Kontakt

Zögern Sie bei Fragen nicht, uns zu kontaktieren:

info@kreditvergleichsportal.at

Impressum & Datenschutz

Hier finden Sie unser Impressum und unsere Datenschutzbestimmungen.

Für unsere deutschen Kunden

Bei uns finden Sie ebenfalls Rechner für unsere deutschen Kunden

Themen-Suche

Unsere Themen

  • Baufinanzierung
    • Bausparkassen
      • Bauspardarlehen
    • Bauzinsen
      • Zinsentwicklung
    • Darlehen vs Kredit
    • Eigentumswohnung finanzieren
    • Generationenkredit
    • Hauskredite
      • Hypothekarkredite
      • Vollfinanzierung
    • Umschuldung
    • Wohnkredit
      • Modernisierungskredite
      • Wohnkredit ohne Grundbucheintrag
  • Ratenkredite
    • Aktuelle Kreditzinsen
    • Auszubildenden-Kredite
    • Autokredite
    • Bürgen für Kredite
    • Internetkredite
    • Konsumentenkredit
    • Online Sofortkredite
    • Rahmenkredit / Abrufkredit
    • Studentenkredit
    • Umschuldung
  • Investment
    • Crowdfunding & Crowdinvesting
      • Kreditinvest & P2P
    • Festgeld
    • Immobilieninvestment
      • Anlegerwohnung
      • Immobilien als Geldanlage
    • Robo-Advisors
    • Tagesgeld
  • Lexikon
    • Annuitätendarlehen
    • Anschlussfinanzierung
      • Endfälliger Kredit
      • Prolongation & Umschuldung
      • Zwischenfinanzierung
    • Avalkredit
    • Bauantrag und Genehmigung
      • Bebauungsplan
      • Grundbucheintrag
    • Bearbeitungsgebühren
      • Effektiver Jahreszins
    • Eigenkapital
    • Hypothek
    • Restschuldversicherung
    • Tilgungsplan
      • Sondertilgung
      • Vorfälligkeitsentschädigung
      • Vorzeitige Kreditrückzahlung
    • Wohnbauförderung
  • Ratgeber
    • Altbausanierung
    • Aufstockung Hauskredit
    • Fehler Baufinanzierung
    • Hausbaukosten
      • Haushaltsrechnung
      • Hausnebenkosten
      • Kostenfallen Baufinanzierung
      • Kreditkosten senken
    • Immobilienkauf & Wohnform
      • Wohnungskauf
      • Online-Plattform Willhaben
    • Konsum- und Baukredit Tipps
      • Wie viel Kredit?
    • Mieten oder kaufen
    • Vorteile Kreditberatung
    • Zwangsversteigerungen in Österreich
  • Autor

Blogartikel

  • Immobilienfinanzierung 2026: Kaum Entlastung bei den Bauzinsen
  • Immobilien im Ausland finanzieren – so geht´s
  • Was ist die beste Geldanlage 2026?
  • Zinspause der EZB: Werden Baufinanzierungen 2026 dennoch teurer?
  • Gold als Geldanlage 2026
  • Ende von KIM-V: Seit Juli 2025 neue Kreditregeln
  • Leitzinssenkungen – was bedeuten sie für die Bauzinsen 2026?
  • Zinswende der EZB – Immobilienpreise, Sparzinsen, Inflation

Weitere Seiten

  • Prepaid-Kreditkarten
  • Gratis-Kreditkarten
  • Advanzia Kreditkarte
  • Geld leihen
  • Klein-Kredite
  • Kleinkredit-Tipps
  • Mikro-Kredite
  • Giro-Konten
  • Kontokorrentkredit
  • Bester Kredit
  • Günstige Kredite
  • Kredite für Selbstständige
  • Privatkredite
  • Schnellkredite

Copyright © 2026 · Outreach Pro on Genesis Framework · WordPress · Log in